Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Warum ist a b b a?
Der Grund dafür, dass a b b a ist, liegt darin, dass es sich um ein Palindrom handelt. Ein Palindrom ist ein Wort, Satz oder eine Zahl, die rückwärts gelesen genauso lautet wie vorwärts. In diesem Fall sind die Buchstaben in der Reihenfolge a b b a angeordnet, was bedeutet, dass sie sowohl von links nach rechts als auch von rechts nach links gelesen dasselbe Wort ergeben. Palindrome sind interessante sprachliche Konstruktionen, die oft Rätsel oder Gedichte bereichern. **
Was ist die Rangreihe der Herkunft von s, a, b, c, d, e und f?
Es gibt keine spezifische Rangreihe für die Herkunft von Buchstaben, da sie in verschiedenen Sprachen und Alphabetsystemen unterschiedlich angeordnet sein können. In der deutschen Sprache folgt die Reihenfolge des Alphabets jedoch der Rangreihe: a, b, c, d, e, f. **


Ähnliche Suchbegriffe für A-B-S-Nehmerzylinder
Top-Angebote
Produkte zum Begriff A-B-S-Nehmerzylinder:
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDas Fachbuch "Buchhaltung und Jahresabschluss" bietet eine umfassende und praxisnahe Einführung in die Grundlagen der Buchführung und des Jahresabschlusses. Es behandelt zentrale Themen wie die Erstellung von Bilanzen, Gewinn- und Verlustrechnungen sowie die Bedeutung von Anhängen und Lageberichten. Die 6. Auflage des Buches wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung erweitert, was es besonders relevant für die heutigen Anforderungen an Unternehmen macht. Die klare Struktur und verständliche Sprache ermöglichen es Leser*innen, die komplexen Inhalte leicht zu erfassen und anzuwenden. Dieses Buch ist ein wertvolles Nachschlagewerk für Studierende und Fachleute im Bereich Betriebswirtschaft und Rechnungswesen.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Firmenfahrzeug in Buchhaltung und Jahresabschluss, Fachbücher von Kristin MarkgrafBesser kaufen oder leasen? Welche Kosten können von der Steuer abgesetzt werden? Hat es Vorteile, ein Elektro- oder Hybridfahrzeug anzuschaffen? Dieses Buch beantwortet zuverlässig Ihre Fragen rund um die buchhalterische Behandlung von Firmenwagen. Es erläutert alle wichtigen steuerlichen Regelungen verständlich und praxisnah. Kristin Markgraf zeigt, wie Ausgaben rund um den Firmenwagen korrekt erfasst, gebucht und bewertet werden. Mit Buchungsvorlagen veranschaulicht sie, wie Sie dabei richtig vorgehen. Zahlreiche Fallbeispiele erläutern ertragsteuerliche, umsatzsteuerliche und lohnsteuerliche Gesichtspunkte und bringen mehr Klarheit in der Buchhaltung. Sie erhalten ausserdem Tipps zur Steueroptimierung und erfahren, wo die Grenzen des Machbaren liegen, damit die Aufwendungen vom Finanzamt anerkannt werden. Inhalte: - Kauf und Leasing in der Buchhaltung - Aufwendungen und Erträge im Zusammenhang mit Firmenwagen - Das betrieblich mitgenutzte Privatfahrzeug / Privatnutzung eines Firmenwagens - Firmenwagen einer Personengesellschaft / einer Kapitalgesellschaft - Überlassung des Firmenwagens an Arbeitnehmer Neu in der 2. Auflage: - Änderungen und Sonderregelungen zu Elektro- und Hybridfahrzeugen, eBikes und Fahrräder Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
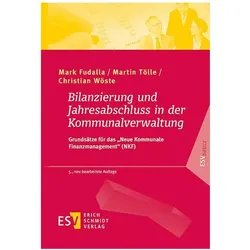
Bilanzierung und Jahresabschluss in der Kommunalverwaltung, Fachbücher von Mark Fudalla, Martin Tölle, Christian WösteWie bilanzieren Sie in der kommunalen Verwaltung nach den Regeln der kaufmännischen doppelten Buchführung? Dieses bewährte Lehrbuch vermittelt Ihnen alles nötige Fachwissen für die erfolgreiche Anwendung des Neuen Kommunalen Finanzmanagements (NKF) - mit vielen Übungen, relevanten Gesetzestexten und Musterdokumenten. - Grundlagen der Bilanzierung im NKF und spezielle Bilanzierungssachverhalte - Inhalt, Funktion und Aufbau des Jahresabschlusses und seiner Rechenwerke Ergebnisrechnung und Finanzrechnung - Informationspflichten im Rahmen des Anhangs sowie Funktion und Inhalt des Lageberichts - Gesamtabschluss von Kommunen sowie Ansätze für Bilanzpolitik und Jahresabschlussanalyse Die rundum aktualisierte 5. Auflage berücksichtigt insbesondere die Weiterentwicklungen des NKF etwa zum Vorsichtsprinzip, dem Komponentenansatz und den pandemiebedingten Sonderregelungen. Exemplarisch an NRW orientiert, unterstützt Sie das Buch auch in anderen Bundesländern beim schnellen Einstieg. Das Buch ist ein zuverlässiger Begleiter für Studium und Verwaltungspraxis.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
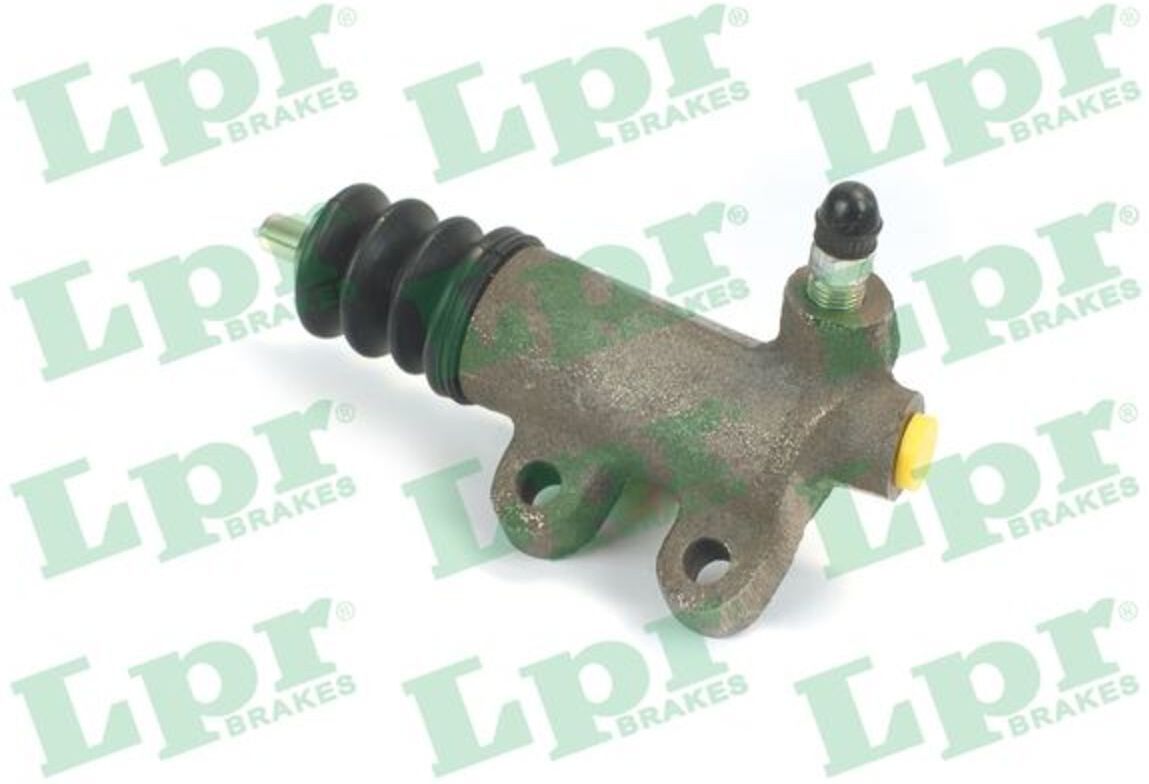
Nehmerzylinder, Kupplung LPR 3216Der Nehmerzylinder empfängt den hydraulischen Druck vom Geberzylinder und leitet diesen an die Kupplung weiter. Der Austausch eines defekten Nehmerzylinders stellt die zuverlässige Funktion der hydraulischen Kupplungsbetätigung wieder her.Der Nehmerzylinder, Kupplung LPR 3216 besteht aus Aluminium, hat einen Kolbendurchmesser von 23,81 mm und ist mit einem Steckanschluss ausgestattet. Dieses Ersatzteil ist unter anderem kompatibel mit Fahrzeugen wie VW PASSAT B5, Audi TT und Skoda OCTAVIA I Combi. Jetzt Nehmerzylinder, Kupplung LPR 3216 bei Motointegrator bestellen.32,03 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter



-
Was ist der Unterschied zwischen a und b und a und b?
Es tut mir leid, aber ich kann die Frage nicht beantworten, da die Variablen a und b nicht spezifiziert sind. Bitte geben Sie weitere Informationen, um eine genauere Antwort zu erhalten. **
-
Wie berechnet man (a * b)² - b²?
Um den Ausdruck (a * b)² - b² zu berechnen, multipliziert man zuerst a und b, dann quadriert man das Ergebnis und subtrahiert b² davon. Das Ergebnis ist dann (a * b)² - b². **
-
Warum ist a^2 + b^2 ungleich b^2 - a^2?
Die Gleichung a^2 + b^2 ist nicht gleich b^2 - a^2, weil das Vorzeichen der beiden Terme unterschiedlich ist. In der ersten Gleichung werden die Quadrate von a und b addiert, während in der zweiten Gleichung das Quadrat von a vom Quadrat von b subtrahiert wird. Daher sind die beiden Ausdrücke nicht gleich. **
-
Warum ist bei randint(a, b) das b miteingeschlossen, aber bei range(a, b) nicht?
Die Funktion `randint(a, b)` gibt eine zufällige Ganzzahl zurück, die zwischen den beiden angegebenen Werten `a` und `b` liegt. Das bedeutet, dass sowohl `a` als auch `b` als mögliche Ergebnisse inbegriffen sind. Bei der Funktion `range(a, b)` hingegen gibt es eine aufsteigende Sequenz von Ganzzahlen zurück, die bei `a` beginnt und bei `b` endet, jedoch ist `b` nicht in der Sequenz enthalten. Das liegt daran, dass `range(a, b)` als halboffenes Intervall definiert ist, bei dem das Ende `b` ausgeschlossen ist. **
Wie kann ich ein Dreieck konstruieren, wenn ich nur die Punkte A, B und S habe? Woher bekomme ich den Punkt S?
Um ein Dreieck zu konstruieren, benötigst du normalerweise drei Punkte. Wenn du nur die Punkte A und B hast, kannst du kein eindeutiges Dreieck konstruieren, da es unendlich viele Möglichkeiten gibt, den dritten Punkt zu wählen. Der Punkt S muss also auf andere Weise gegeben sein, zum Beispiel durch eine Angabe der Koordinaten oder eine Beschreibung seiner Lage in Bezug auf die Punkte A und B. **
Was sind a und b, wenn a um 75 kleiner ist als b?
a und b sind zwei Zahlen, wobei a um 75 kleiner ist als b. Das bedeutet, dass b um 75 größer ist als a. **
Top-Angebote
Produkte zum Begriff A-B-S-Nehmerzylinder:
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDas Fachbuch "Buchhaltung und Jahresabschluss" bietet eine umfassende und praxisnahe Einführung in die Grundlagen der Buchführung und des Jahresabschlusses. Es behandelt zentrale Themen wie die Erstellung von Bilanzen, Gewinn- und Verlustrechnungen sowie die Bedeutung von Anhängen und Lageberichten. Die 6. Auflage des Buches wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung erweitert, was es besonders relevant für die heutigen Anforderungen an Unternehmen macht. Die klare Struktur und verständliche Sprache ermöglichen es Leser*innen, die komplexen Inhalte leicht zu erfassen und anzuwenden. Dieses Buch ist ein wertvolles Nachschlagewerk für Studierende und Fachleute im Bereich Betriebswirtschaft und Rechnungswesen.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Firmenfahrzeug in Buchhaltung und Jahresabschluss, Fachbücher von Kristin MarkgrafBesser kaufen oder leasen? Welche Kosten können von der Steuer abgesetzt werden? Hat es Vorteile, ein Elektro- oder Hybridfahrzeug anzuschaffen? Dieses Buch beantwortet zuverlässig Ihre Fragen rund um die buchhalterische Behandlung von Firmenwagen. Es erläutert alle wichtigen steuerlichen Regelungen verständlich und praxisnah. Kristin Markgraf zeigt, wie Ausgaben rund um den Firmenwagen korrekt erfasst, gebucht und bewertet werden. Mit Buchungsvorlagen veranschaulicht sie, wie Sie dabei richtig vorgehen. Zahlreiche Fallbeispiele erläutern ertragsteuerliche, umsatzsteuerliche und lohnsteuerliche Gesichtspunkte und bringen mehr Klarheit in der Buchhaltung. Sie erhalten ausserdem Tipps zur Steueroptimierung und erfahren, wo die Grenzen des Machbaren liegen, damit die Aufwendungen vom Finanzamt anerkannt werden. Inhalte: - Kauf und Leasing in der Buchhaltung - Aufwendungen und Erträge im Zusammenhang mit Firmenwagen - Das betrieblich mitgenutzte Privatfahrzeug / Privatnutzung eines Firmenwagens - Firmenwagen einer Personengesellschaft / einer Kapitalgesellschaft - Überlassung des Firmenwagens an Arbeitnehmer Neu in der 2. Auflage: - Änderungen und Sonderregelungen zu Elektro- und Hybridfahrzeugen, eBikes und Fahrräder Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist a b b a?
Der Grund dafür, dass a b b a ist, liegt darin, dass es sich um ein Palindrom handelt. Ein Palindrom ist ein Wort, Satz oder eine Zahl, die rückwärts gelesen genauso lautet wie vorwärts. In diesem Fall sind die Buchstaben in der Reihenfolge a b b a angeordnet, was bedeutet, dass sie sowohl von links nach rechts als auch von rechts nach links gelesen dasselbe Wort ergeben. Palindrome sind interessante sprachliche Konstruktionen, die oft Rätsel oder Gedichte bereichern. **
-
Was ist die Rangreihe der Herkunft von s, a, b, c, d, e und f?
Es gibt keine spezifische Rangreihe für die Herkunft von Buchstaben, da sie in verschiedenen Sprachen und Alphabetsystemen unterschiedlich angeordnet sein können. In der deutschen Sprache folgt die Reihenfolge des Alphabets jedoch der Rangreihe: a, b, c, d, e, f. **
-
Was ist der Unterschied zwischen a und b und a und b?
Es tut mir leid, aber ich kann die Frage nicht beantworten, da die Variablen a und b nicht spezifiziert sind. Bitte geben Sie weitere Informationen, um eine genauere Antwort zu erhalten. **
-
Wie berechnet man (a * b)² - b²?
Um den Ausdruck (a * b)² - b² zu berechnen, multipliziert man zuerst a und b, dann quadriert man das Ergebnis und subtrahiert b² davon. Das Ergebnis ist dann (a * b)² - b². **
Ähnliche Suchbegriffe für A-B-S-Nehmerzylinder
-
Bilanzierung und Jahresabschluss in der Kommunalverwaltung, Fachbücher von Mark Fudalla, Martin Tölle, Christian WösteWie bilanzieren Sie in der kommunalen Verwaltung nach den Regeln der kaufmännischen doppelten Buchführung? Dieses bewährte Lehrbuch vermittelt Ihnen alles nötige Fachwissen für die erfolgreiche Anwendung des Neuen Kommunalen Finanzmanagements (NKF) - mit vielen Übungen, relevanten Gesetzestexten und Musterdokumenten. - Grundlagen der Bilanzierung im NKF und spezielle Bilanzierungssachverhalte - Inhalt, Funktion und Aufbau des Jahresabschlusses und seiner Rechenwerke Ergebnisrechnung und Finanzrechnung - Informationspflichten im Rahmen des Anhangs sowie Funktion und Inhalt des Lageberichts - Gesamtabschluss von Kommunen sowie Ansätze für Bilanzpolitik und Jahresabschlussanalyse Die rundum aktualisierte 5. Auflage berücksichtigt insbesondere die Weiterentwicklungen des NKF etwa zum Vorsichtsprinzip, dem Komponentenansatz und den pandemiebedingten Sonderregelungen. Exemplarisch an NRW orientiert, unterstützt Sie das Buch auch in anderen Bundesländern beim schnellen Einstieg. Das Buch ist ein zuverlässiger Begleiter für Studium und Verwaltungspraxis.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nehmerzylinder, Kupplung LPR 3216Der Nehmerzylinder empfängt den hydraulischen Druck vom Geberzylinder und leitet diesen an die Kupplung weiter. Der Austausch eines defekten Nehmerzylinders stellt die zuverlässige Funktion der hydraulischen Kupplungsbetätigung wieder her.Der Nehmerzylinder, Kupplung LPR 3216 besteht aus Aluminium, hat einen Kolbendurchmesser von 23,81 mm und ist mit einem Steckanschluss ausgestattet. Dieses Ersatzteil ist unter anderem kompatibel mit Fahrzeugen wie VW PASSAT B5, Audi TT und Skoda OCTAVIA I Combi. Jetzt Nehmerzylinder, Kupplung LPR 3216 bei Motointegrator bestellen.32,03 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
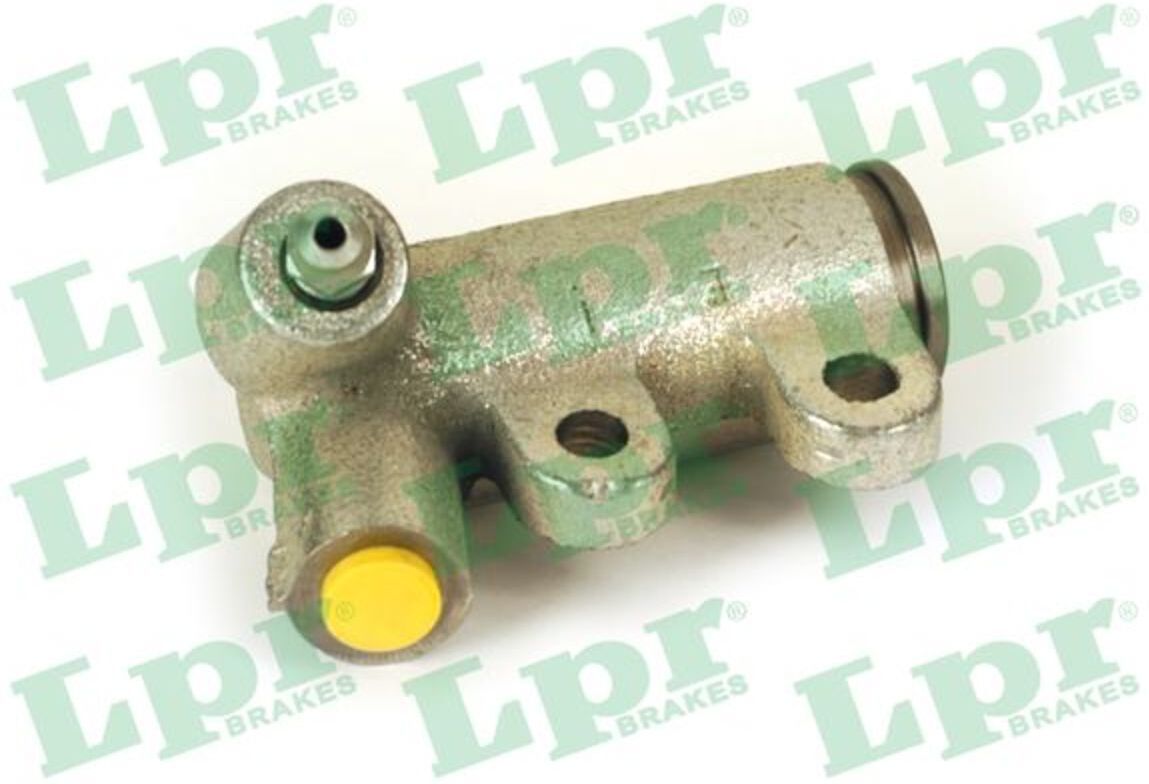
Nehmerzylinder, Kupplung LPR 3512Der Nehmerzylinder betätigt den Ausrückhebel, welcher das Ausrücklager gegen die Kupplung drückt und diese dadurch trennt. Der Austausch eines defekten Nehmerzylinders stellt die zuverlässige Funktion der hydraulischen Kupplungsbetätigung wieder her.Der Nehmerzylinder, Kupplung LPR 3512 besteht aus Gusseisen, hat einen Kolbendurchmesser von 20,64 mm und einen Abstand der Befestigungsbohrungen von 34 mm. Das Bauteil ist unter anderem kompatibel mit Toyota DYNA Pritsche/Fahrgestell, Toyota HIACE III Bus und Toyota HILUX V Pick-up. Bestellen Sie den Nehmerzylinder, Kupplung LPR 3512 bei Motointegrator.9,84 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Nehmerzylinder, Kupplung LPR 3532Der Austausch eines defekten Nehmerzylinders stellt die zuverlässige Funktion der hydraulischen Kupplungsbetätigung wieder her. Der Nehmerzylinder empfängt den hydraulischen Druck vom Geberzylinder der Kupplung und leitet diesen weiter.Der Nehmerzylinder, Kupplung LPR 3532 besteht aus Gusseisen und hat einen Kolbendurchmesser von 20,64 mm sowie ein Gewindemaß von 10 x 1. Dieses Ersatzteil ist unter anderem kompatibel mit dem Toyota PASEO coupe, Toyota TERCEL Schrägheck und Toyota COROLLA Liftback. Kaufen Sie den Nehmerzylinder, Kupplung LPR 3532 direkt bei Motointegrator.9,67 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Warum ist a^2 + b^2 ungleich b^2 - a^2?
Die Gleichung a^2 + b^2 ist nicht gleich b^2 - a^2, weil das Vorzeichen der beiden Terme unterschiedlich ist. In der ersten Gleichung werden die Quadrate von a und b addiert, während in der zweiten Gleichung das Quadrat von a vom Quadrat von b subtrahiert wird. Daher sind die beiden Ausdrücke nicht gleich. **
-
Warum ist bei randint(a, b) das b miteingeschlossen, aber bei range(a, b) nicht?
Die Funktion `randint(a, b)` gibt eine zufällige Ganzzahl zurück, die zwischen den beiden angegebenen Werten `a` und `b` liegt. Das bedeutet, dass sowohl `a` als auch `b` als mögliche Ergebnisse inbegriffen sind. Bei der Funktion `range(a, b)` hingegen gibt es eine aufsteigende Sequenz von Ganzzahlen zurück, die bei `a` beginnt und bei `b` endet, jedoch ist `b` nicht in der Sequenz enthalten. Das liegt daran, dass `range(a, b)` als halboffenes Intervall definiert ist, bei dem das Ende `b` ausgeschlossen ist. **
-
Wie kann ich ein Dreieck konstruieren, wenn ich nur die Punkte A, B und S habe? Woher bekomme ich den Punkt S?
Um ein Dreieck zu konstruieren, benötigst du normalerweise drei Punkte. Wenn du nur die Punkte A und B hast, kannst du kein eindeutiges Dreieck konstruieren, da es unendlich viele Möglichkeiten gibt, den dritten Punkt zu wählen. Der Punkt S muss also auf andere Weise gegeben sein, zum Beispiel durch eine Angabe der Koordinaten oder eine Beschreibung seiner Lage in Bezug auf die Punkte A und B. **
-
Was sind a und b, wenn a um 75 kleiner ist als b?
a und b sind zwei Zahlen, wobei a um 75 kleiner ist als b. Das bedeutet, dass b um 75 größer ist als a. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.