Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Ähnliche Suchbegriffe für Abrichthobel
Top-Angebote
Produkte zum Begriff Abrichthobel:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzkraft Abrichthobel minimax f 52es TERSATERSA-Schnellwechselsystem für sekundenschnelles Hobelmesserwechseln Vier-Messerwelle für beste Hobelergebnisse Ruhiger Lauf durch Präzisionsaggregat und dank der schweren Gussausführung Lange Abrichttische für präzises Abrichten Robuste Abrichttische aus verripptem Grauguss, gefräst und spannungsfrei, dadurch unempfindlich und dauerhaft plan Großer stabiler Aluminium-Abrichtanschlag mit Rundstangenführung (1200 x 150 mm), leicht verschiebbar und neigbar bis 45° Serienmäßig mit Hilfsanschlag Leistungsstarker 5,0 kW Industriemotor Stabile Stahl-Graugusskonstruktion Langlochbohreinrichtung nachrüstbar Hersteller SCM Group S.p.A Div. MINIMAX Via Casale 450, 47826 Villa Verucchio (RN), Italien minimax@scmgroup.com9002,39 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **

Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
Top-Angebote
Produkte zum Begriff Abrichthobel:
-
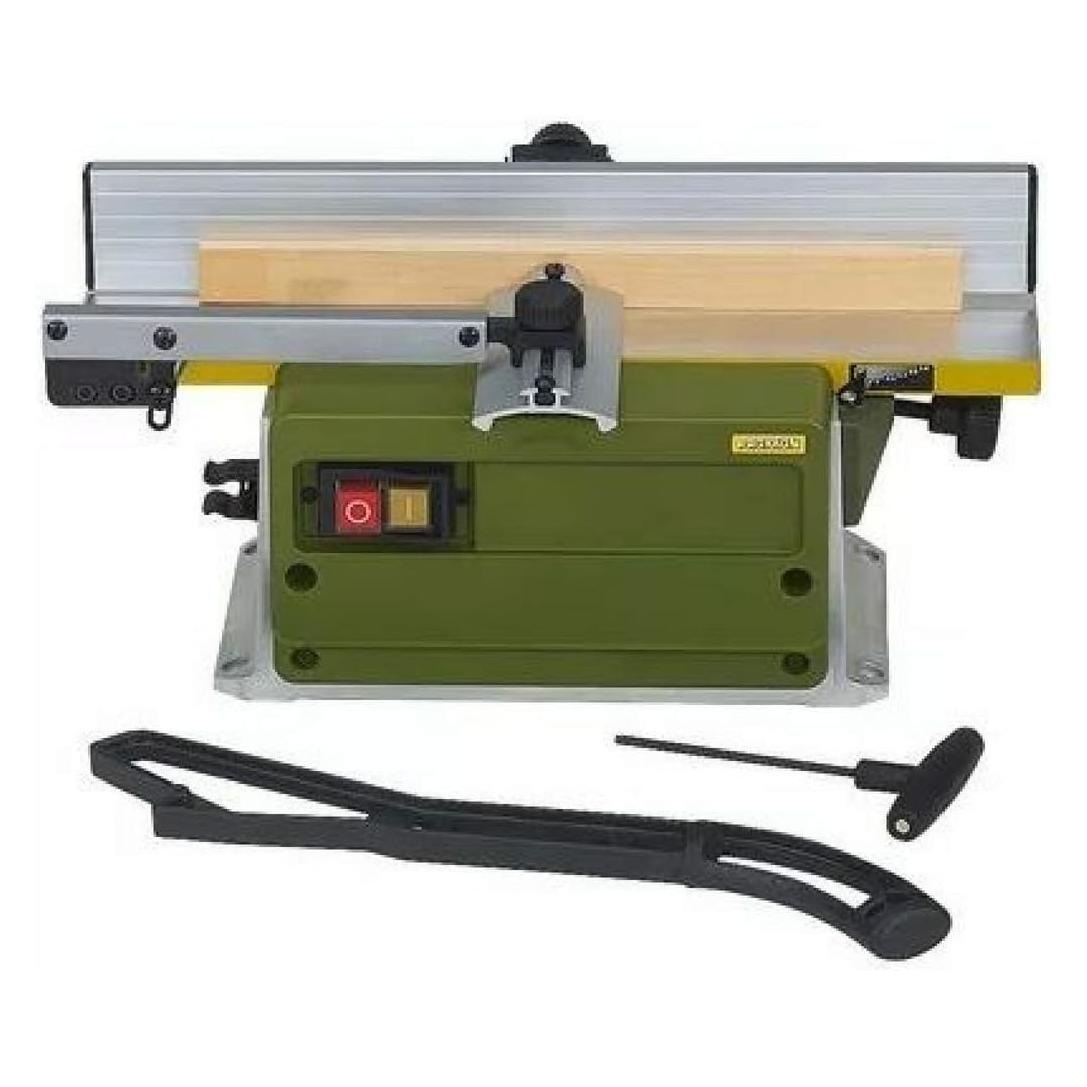
Proxxon, Hobelmaschine, Abrichthobel (Abrichthobelmaschine)Stützstruktur aus Druckguss-Aluminiumteilen mit CNC-bearbeiteten Passungen. Dies gewährleistet vibrationsfreies, sauberes Hobeln von weichen und harten Hölzern. Die Tischplatte ist gefräst, und die rechte Tischhälfte verfügt über eine Feineinstellung mittels einer Schraube zur Spanabnahme von 0 bis 0,8 mm bei einer Hobelbreite von maximal 80 mm. Ein verstellbarer Längsanschlag kann auf beiden Seiten um 45° geneigt werden, eine Skala ist vorhanden. Die grosse, kugelgelagerte Hobelwelle hat wechselbare Messer aus HSS. Sie wird von einem laufruhigen DC-Spezialmotor über einen Zahnriemen angetrieben. Der praktische Frässchutz stört die Arbeit nicht. Der Relais-Schalter beinhaltet eine Not-Aus-Funktion und einen Wiederanlaufschutz. Eine Absaugöffnung mit einem Adapter für einen Staubsauger ermöglicht sauberes Arbeiten. Ein Schiebestock ist im Lieferumfang enthalten.405,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abrichthobel AH150, 1.100 Watt Motor<p>Dieser kompakte Abrichthobel eignet sich zum Hobeln von Massiv- und Weichholzbalken mit einer maximalen Breite von 155 mm. Sein kraftvoller 1.100 Watt Motor sorgt für ausreichend Leistung, wodurch eine Spanabnahme von bis zu drei Millimetern möglich ist. Die Einstellung der Spanabnahme erfolgt über einen Drehknauf. Der Abrichtanschlag ist stufenlos von 90° bis 135° einstellbar. Für maximale Sicherheit beim Hobeln sorgt der auszieh- und höhenverstellbare Hobelwellenschutz. Durch die Gummifüße ist ein sicherer Stand der Maschine und ein vibrationsgedämpftes Arbeiten möglich. Die integrierte Absaugung inklusive Auffangsack sorgt für ein möglichst staubfreies Arbeiten.</p>299,00 €*Versand: 39,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Ähnliche Suchbegriffe für Abrichthobel
-
Holzkraft Abrichthobel minimax f 52es TERSATERSA-Schnellwechselsystem für sekundenschnelles Hobelmesserwechseln Vier-Messerwelle für beste Hobelergebnisse Ruhiger Lauf durch Präzisionsaggregat und dank der schweren Gussausführung Lange Abrichttische für präzises Abrichten Robuste Abrichttische aus verripptem Grauguss, gefräst und spannungsfrei, dadurch unempfindlich und dauerhaft plan Großer stabiler Aluminium-Abrichtanschlag mit Rundstangenführung (1200 x 150 mm), leicht verschiebbar und neigbar bis 45° Serienmäßig mit Hilfsanschlag Leistungsstarker 5,0 kW Industriemotor Stabile Stahl-Graugusskonstruktion Langlochbohreinrichtung nachrüstbar Hersteller SCM Group S.p.A Div. MINIMAX Via Casale 450, 47826 Villa Verucchio (RN), Italien minimax@scmgroup.com9002,39 €*Versand: 59,90 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PROXXON 27046 Wendelhobelmesser (Paar) zu Abrichthobel AH80PROXXON 27046 Wendelhobelmesser zu Abrichthobel AH80 PROXXON Nummer: 27046 Beschreibung: Ersatzhobelmesser zum PROXXON Abrichthobel AH80 Lieferumfang: Bestellmenge 1 = 1 Paar Wendehobelmesser = 2 Messer geeignet für: PROXXON 27044 Abrichthobel AH8019,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Abrichthobel Holzkraft CASADEI CASADEI PF 41 TERSA 5220042Große Abrichttische aus Grauguss Die Abrichttischverstellung erfolgt über ein präzises Parallelogrammsystem, so dass in jeder Verstellposition der Abstand der Tischspitzen zur Messerwelle gleich bleibt Der große, stabile Abrichtanschlag aus eloxiertem Aluminium ist leicht verschiebbar und von 0° - 45° neigbar Die Neigung des Anschlags ist vom Arbeitsplatz aus ablesbar Serienmäßig mit Hilfanschlag Große Viermesserwelle, präzisionsgelagert Ruhiger Lauf durch Präzisionsaggregat und dank der schweren Gussausführung Leistungsstarker Industriemotor Höchstmögliche Anwendersicherheit bei einfachster Bedienung Anzeige für Spanabnahme über Skala Manuelle Tischverstellung Motorschutzschalter Ausstattungsdetails inkl. abklappbarem Hilfsanschlag für schmale Werkstücke Manuelle Schnellverstellung der Spanabnahme mit Skala & Spanndrehkopf Die Schutzvorrichtung Die Schutzvorrichtung ist abklappbar und wurde so konzipiert, dass der Bediener bei der Arbeit nicht behindert und gleichzeitig geschützt wird Modelle TERSA mit Tersa-Hobelmesserwellensystem Kein Einstellen und Schrauben mehr Hobelmesserwechsel in Sekunden Selbstarretierend Besonders geräuscharm Perfektes Hobelergebnis Lieferumfang:10232,81 €*Versand: 250,00 €Sichere Weiterleitung zum Anbieter
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
-
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.