Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Was ist die Definition einer Kontrollaufgabe im Rechnungswesen?
Eine Kontrollaufgabe im Rechnungswesen bezieht sich auf die Überprüfung der Richtigkeit und Vollständigkeit von Buchungen und anderen finanziellen Transaktionen. Sie dient dazu, Fehler oder Unregelmäßigkeiten aufzudecken und sicherzustellen, dass die Buchführung den gesetzlichen Vorschriften und internen Richtlinien entspricht. Kontrollaufgaben können beispielsweise die Abstimmung von Konten, die Überprüfung von Belegen oder die Durchführung von Stichproben umfassen. **
Was ist die Definition von Mehrbestand und Minderbestand im Rechnungswesen?
Mehrbestand im Rechnungswesen bezieht sich auf den Bestand an Waren oder Materialien, der über den aktuellen Bedarf hinausgeht. Minderbestand hingegen bedeutet, dass der Bestand an Waren oder Materialien unterhalb des aktuellen Bedarfs liegt. Beide Begriffe sind wichtige Kennzahlen für die Bestandsführung und können auf eine ineffiziente Lagerhaltung oder eine ungenaue Bedarfsplanung hinweisen. **


Ähnliche Suchbegriffe für Definition
Top-Angebote
Produkte zum Begriff Definition:
-
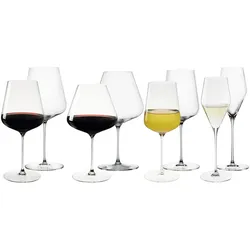
Spiegelau Definition Wein- und Champagnergläser 8-teiligSpiegelau Gläser Komplettset Definition 8-teilig - Made in Germany Die Serie Definition steht für ihr funktionales, superleichtes Design. Sie besteht aus einem Bordeaux-, einem Burgunder-, einem Champagner- und einem Universalglas. Die schlichten und klassischen Gläser passen zu vielen anderen Glasserien und lassen sich hervorragend zu bestehenden Gläsern kombinieren. Das Set enthält: - 2x Bordeauxglas - 2x Burgunderglas - 2x Universalglas - 2x Champagnerglas Artikeldetails: Material: Kristallglas Merkmal: Erhöhte Bruchfestigkeit, Spülmaschinengeeignet Bordeauxglas: Durchmesser: ca. 10,8 cm Höhe: ca. 24,0 cm Inhalt: ca. 750 ml Champagnerglas: Durchmesser: ca. 7,0 cm Höhe: ca. 24,0 cm Inhalt: ca. 250 ml Burgunderglas: Durchmesser: ca. 12,4 cm Höhe: ca. 23,0 cm Inhalt: ca. 960 ml Universalglas: Durchmesser: ca. 9,1 cm Höhe: ca. 23,5 cm Inhalt: ca. 550 ml151,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
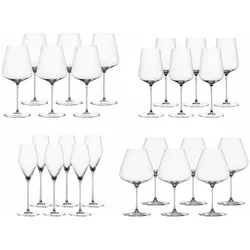
Spiegelau Definition Wein- und Champagnergläser 24-teiligSpiegelau Gläser Komplettset Definition 24-teilig - Made in Germany Die Serie Definition steht für ihr funktionales, superleichtes Design. Sie besteht aus einem Bordeaux-, einem Burgunder-, einem Champagner- und einem Universalglas. Die schlichten und klassischen Gläser passen zu vielen anderen Glasserien und lassen sich hervorragend zu bestehenden Gläsern kombinieren. Das Komplettset besteht aus 6 Bordeauxgläsern, 6 Burgundgläsern, 6 Champagnergläsern und 6 Universalgläsern. Artikeldetails: Bordeauxglas: Durchmesser: ca. 10,8 cm Höhe: ca. 24,0 cm Inhalt: ca. 750 ml Champagnerglas: Durchmesser: ca. 7,0 cm Höhe: ca. 24,0 cm Inhalt: ca. 250 ml Burgunderglas: Durchmesser: ca. 12,4 cm Höhe: ca. 23,0 cm Inhalt: ca. 960 ml Universalglas: Durchmesser: ca. 9,1 cm Höhe: ca. 23,5 cm Inhalt: ca. 550 ml Lieferungsumfang: 24 Gläser Merkmal: Erhöhte Bruchfestigkeit, Spülmaschinengeeignet423,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **


Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
Top-Angebote
Produkte zum Begriff Definition:
-
Was ist die Definition einer Kontrollaufgabe im Rechnungswesen?
Eine Kontrollaufgabe im Rechnungswesen bezieht sich auf die Überprüfung der Richtigkeit und Vollständigkeit von Buchungen und anderen finanziellen Transaktionen. Sie dient dazu, Fehler oder Unregelmäßigkeiten aufzudecken und sicherzustellen, dass die Buchführung den gesetzlichen Vorschriften und internen Richtlinien entspricht. Kontrollaufgaben können beispielsweise die Abstimmung von Konten, die Überprüfung von Belegen oder die Durchführung von Stichproben umfassen. **
-
Was ist die Definition von Mehrbestand und Minderbestand im Rechnungswesen?
Mehrbestand im Rechnungswesen bezieht sich auf den Bestand an Waren oder Materialien, der über den aktuellen Bedarf hinausgeht. Minderbestand hingegen bedeutet, dass der Bestand an Waren oder Materialien unterhalb des aktuellen Bedarfs liegt. Beide Begriffe sind wichtige Kennzahlen für die Bestandsführung und können auf eine ineffiziente Lagerhaltung oder eine ungenaue Bedarfsplanung hinweisen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Ähnliche Suchbegriffe für Definition
-
Spiegelau Definition Wein- und Champagnergläser 8-teiligSpiegelau Gläser Komplettset Definition 8-teilig - Made in Germany Die Serie Definition steht für ihr funktionales, superleichtes Design. Sie besteht aus einem Bordeaux-, einem Burgunder-, einem Champagner- und einem Universalglas. Die schlichten und klassischen Gläser passen zu vielen anderen Glasserien und lassen sich hervorragend zu bestehenden Gläsern kombinieren. Das Set enthält: - 2x Bordeauxglas - 2x Burgunderglas - 2x Universalglas - 2x Champagnerglas Artikeldetails: Material: Kristallglas Merkmal: Erhöhte Bruchfestigkeit, Spülmaschinengeeignet Bordeauxglas: Durchmesser: ca. 10,8 cm Höhe: ca. 24,0 cm Inhalt: ca. 750 ml Champagnerglas: Durchmesser: ca. 7,0 cm Höhe: ca. 24,0 cm Inhalt: ca. 250 ml Burgunderglas: Durchmesser: ca. 12,4 cm Höhe: ca. 23,0 cm Inhalt: ca. 960 ml Universalglas: Durchmesser: ca. 9,1 cm Höhe: ca. 23,5 cm Inhalt: ca. 550 ml151,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spiegelau Definition Wein- und Champagnergläser 24-teiligSpiegelau Gläser Komplettset Definition 24-teilig - Made in Germany Die Serie Definition steht für ihr funktionales, superleichtes Design. Sie besteht aus einem Bordeaux-, einem Burgunder-, einem Champagner- und einem Universalglas. Die schlichten und klassischen Gläser passen zu vielen anderen Glasserien und lassen sich hervorragend zu bestehenden Gläsern kombinieren. Das Komplettset besteht aus 6 Bordeauxgläsern, 6 Burgundgläsern, 6 Champagnergläsern und 6 Universalgläsern. Artikeldetails: Bordeauxglas: Durchmesser: ca. 10,8 cm Höhe: ca. 24,0 cm Inhalt: ca. 750 ml Champagnerglas: Durchmesser: ca. 7,0 cm Höhe: ca. 24,0 cm Inhalt: ca. 250 ml Burgunderglas: Durchmesser: ca. 12,4 cm Höhe: ca. 23,0 cm Inhalt: ca. 960 ml Universalglas: Durchmesser: ca. 9,1 cm Höhe: ca. 23,5 cm Inhalt: ca. 550 ml Lieferungsumfang: 24 Gläser Merkmal: Erhöhte Bruchfestigkeit, Spülmaschinengeeignet423,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ScubaPro Definition Mask 2Die bahnbrechende DEFINITION MASK 2 bewahrt deine Lieblings-Maske vor jeglichen Schäden, sei es während deiner Reisen oder beim Verstauen in deiner Tauchtasche. Mit ihrem innovativen zweifarbigem Recycling-Material und dem wasserdichten YKK-Reißverschluss, der mit einem mühelosen Schieber und einem eleganten schwarzen Zugband ausgestattet ist, setzt die Definition Mask 2 neue Maßstäbe. Zudem erleichtert das Trageband mit der neuen Dreiecksschnalle den Transport auf einzigartige Weise. * Hergestellt aus neuem, zweifarbigem Recycling-Gewebe * Regendichter YKK-Reißverschluss mit einfachem Schieber und schwarzem Zugband * Trageband mit Dreiecksschnalle für praktischen Transport * Dezentes Branding und hellblaue Akzente für einen hochwertigen Look * Lochdesign auf der Rückseite für Belüftung uns Wasserabfluss * Maße (ca.): 18 x 8 x 14 cm * Gewicht: 60 g * Volumen: 2 l18,00 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
ScubaPro Definition Reg 10Tauchausrüstung ? Tauchtaschen & Boxen ? Atemregler & Zubehör-Taschen SCUBAPRO DEFINITION REG 10 ? ATEMREGLERTASCHE Warum wir diesen Artikel empfehlen. Sicherer Transport für Atemregler und Tauchinstrumente ? robust, wasserabweisend und mit durchdachtem Innenleben für Ordnung im Gepäck. VORTEILE DER SCUBAPRO DEFINITION REG 10 __ ZUVERLÄSSIGER SCHUTZ FÜR HOCHWERTIGE REGLER Das strapazierfähige, wasserabweisende Material und die blauen Verstärkungsnähte schützen Ihren Atemregler und Ihre Tauchinstrumente vor Stößen, Kratzern und Feuchtigkeit. __ REGENDICHTER VERSCHLUSS Der regendichte YKK-Reißverschluss mit Doppelschiebern und schwarzen Zugbändern verschließt die Tasche sicher ? auch bei feuchten Bedingungen am Bootsdeck. __ ÜBERSICHTLICHER INNENRAUM Die U-förmige Öffnung ermöglicht mühelosen Zugriff, während Netztasche und Fronttasche mit Reißverschluss kleinere Teile wie Ersatzteile oder Zubehör sicher verstauen. __ BEQUEMER TRANSPORT Der verstellbare, abnehmbare und gepolsterte Schultergurt sowie der Tragegriff sorgen für angenehmen Tragekomfort auf dem Weg zum Tauchspot oder ins Flugzeug. PRODUKTBESCHREIBUNG Die SCUBAPRO DEFINITION REG 10 ist eine kompakte Atemreglertasche für Taucher, die ihren Atemregler und ihre Tauchinstrumente sicher und geordnet transportieren möchten. Ob auf dem Weg zum Tauchboot, im Auto oder im Fluggepäck zum nächsten Tauchspot ? die Tasche bietet zuverlässigen Schutz vor Stößen, Kratzern und Feuchtigkeit. Gefertigt aus neuem Recycling-Gewebe in elegantem Grauton mit schwarzem Innenfutter und SCUBAPRO-Logo, überzeugt die Definition Reg 10 durch eine robuste Konstruktion mit blauen Verstärkungsnähten. Der regendichte YKK-Reißverschluss mit Doppelschieber und schwarzen Zugschnüren sorgt für einen sicheren Verschluss, während die U-förmige Öffnung einen bequemen Zugriff auf den Inhalt ermöglicht. Im Inneren bieten eine Netztasche und eine zusätzliche Fronttasche mit Reißverschluss Platz für Ersatzteile oder kleines Zubehör, ohne dass etwas durcheinandergerät. Der verstellbare, abnehmbare und gepolsterte Schultergurt sowie der Tragegriff an der Oberseite machen den Transport angenehm, und das externe Gewebe-Sleeve erlaubt die Befestigung an Teleskopsystemen von Rollkoffern. Mit einem Volumen von 10 Litern bei Abmessungen von rund 32 x 10 x 32 cm und einem Gewicht von nur 372 g ist die Definition Reg 10 leicht genug für Flugreisen und bietet trotzdem ausreichend Platz für einen kompletten Atemregler samt Zubehör ? ein praktischer Begleiter für Sporttaucher und Reisetaucher gleichermaßen. EIGENSCHAFTEN DER DEFINITION REG 10 * Hergestellt aus strapazierfähigem, wasserabweisendem Recycling-Gewebe * Robuste Konstruktion mit blauen Verstärkungsnähten * Regendichter YKK-Reißverschluss mit Doppelschieber und Zugschnüren * U-förmige Öffnung für mühelosen Zugriff * Innenliegende Netztasche und Fronttasche mit Reißverschluss * Verstellbarer, abnehmbarer und gepolsterter Schultergurt * Externes Gewebe-Sleeve für Teleskopsysteme von Rollkoffern * Abmessungen ca. 32 x 10 x 32 cm, Volumen 10 l, Gewicht 372 g EINSATZGEBIETE * Tauchreisen * Flugreisen * Bootstauchen * Transport von Atemreglern * Sporttauchen65,60 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.