Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **


Ähnliche Suchbegriffe für Feinkorn
Top-Angebote
Produkte zum Begriff Feinkorn:
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
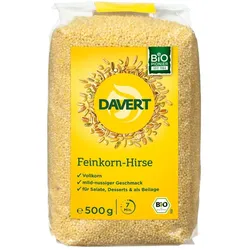
Hirse - Feinkorn 500gDie Hirse mit ihrem sehr feinen Korn hat eine Garzeit von nur 10 Minuten. Sie ist mild im Geschmack und eine köstliche und schnelle Beilage zu vielen Gerichten. Besonders beliebt sind süße oder pikante Aufläufe, Salate und Desserts. Hinweise zur Handhabung und Lagerung Vor Wärme geschützt und trocken lagern.3,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
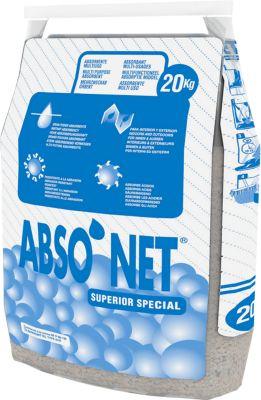
Bindemittel-Granulat Feinkorn,20kgDas Bindemittel Absonet Superior Special ist für die Anwendung auf glatten und porigen Böden konzipiert. Es eignet sich für den Einsatz auf Verkehrsflächen und in der Industrie. Bei dem Bindemittel Absonet Superior Special handelt es sich um ein geprüftes Bindemittel des Typs IIIR mit hoher Saugleistung. Das Bindemittel ist zur Aufnahme von Öl und Chemikalien ideal. Wir liefern das Bindemittel Absonet Superior Special in Einheiten zu je 20 Kilogramm, mit denen Sie jeweils bis zu 37 Liter an Gefahrstoffen aufnehmen. Oder in EInheiten zu je 10 Liter mit denen Sie jeweils bis zu 9,3 Liter an Gefahrstoffen aufnehmen Weitere Details: * Geprüftes Bindemittel Tpy IIIR * Verwendung: auf glatten und porigen Böden * Aufnahme von Öl und Chemikalien * Eignung: Verkehrsflächen und Industrie * Hohe Saugleistung * Inhalt: 20 kg, für die Aufnahme von bis zu 37 L Gefahrstoffen * Inhalt: 10 Liter, für die Aufnahme von 9,3 L Gefahrstoffen53,54 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
RUBI Feinkorn Gehrungsschleifscheibe 95 mm (Art. 16946) - Feinkorn Gehrungsschleifscheibe 94 mm (Art. 16946)Rubi Feinkorn-Gehrungsschleifscheibe Ø 95 mm (Art. 16946) Schleifscheibe für 45°-Gehrungen an Fliesenkanten. Die Diamantkörner sind vakuumverlötet – dadurch sitzen sie fester als bei einer galvanisch gebundenen Scheibe und halten länger. Werkzeugtyp 45° mit 1 bis 2 mm Kante, für Materialstärken bis 20 mm. Nur mit dem Rubi PRO-EDGER verwendbar Diese Schleifscheibe ist Zubehör für den Rubi PRO-EDGER Kantenfräser (Art. 16956) und lässt sich ausschließlich dort einsetzen. Sie wird nicht direkt auf den Winkelschleifer geschraubt: Ihre M16-Aufnahme sitzt auf der Welle des PRO-EDGER, handelsübliche Winkelschleifer haben M14. Der PRO-EDGER selbst wird mit M14-Welle und Schnellspanngurt an einem Winkelschleifer bis 850 W befestigt. Ø 95 mm Durchmesser 45° Jolly-Kante 20 mm max. Fliesenstärke Die Merkmale im Einzelnen Vakuumverlötete Körner Die Diamanten sind im Vakuum verlötet, nicht nur galvanisch aufgebracht. Das hält der Belastung an der Kante besser stand. Feine Körnung Für feine 45°-Jollykanten – die Kante wird glatt, nicht nur abgetragen. Bis 20 mm Materialstärke Deckt gängige Fliesen- und Plattenstärken ab. Kante 1 bis 2 mm Werkzeugtyp 45° mit schmaler Kante für saubere Gehrungen. Drehzahl des Winkelschleifers prüfen Rubi empfiehlt 9.000 bis 12.000 U/min für den Winkelschleifer, der den PRO-EDGER antreibt. Deutlich höhere Drehzahlen belasten die Scheibe unnötig; deutlich niedrigere kosten Schnittleistung. Die anderen Scheiben der Reihe Rubi Feinkorn Gehrungsschleifscheibe 84 mm (Art. 16985) Feinkorn Gehrungsschleifscheibe Ø 84 mm. Rubi Turbo Twist Gehrungsschleifscheibe 84 mm (Art. 16984) Turbo Twist Ø 84 mm – schnellerer Abtrag. Rubi Feinkorn Fasenschleifscheibe 66 mm / 76 mm (Art. 16957/16958) Fasenschleifscheiben Ø 66 und 76 mm. Technische Daten Produktart Gehrungsschleifscheibe, Feinkorn Hersteller-Referenz 16946 Durchmesser Ø 95 mm Aufnahme M16 (Welle des Rubi PRO-EDGER) Profil 45°, Kante 1 bis 2 mm Maximale Fliesenstärke 20 mm Bindung Diamantkörner vakuumverlötet Empfohlene Drehzahl 9.000 bis 12.000 U/min (Winkelschleifer, der den PRO-EDGER antreibt) Einsatz ausschließlich im Rubi PRO-EDGER (Art. 16956) Hersteller Rubi (Germans Boada S.A., Spanien) Passt die Scheibe direkt auf meinen Winkelschleifer? Nein. Die Scheibe gehört in den Rubi PRO-EDGER Kantenfräser (Art. 16956) – ihre M16-Aufnahme sitzt auf dessen Welle, nicht auf der M14-Spindel eines Winkelschleifers. Der PRO-EDGER wird seinerseits mit M14-Welle und Schnellspanngurt an einem Winkelschleifer bis 850 W befestigt; empfohlen sind 9.000 bis 12.000 U/min. Was bedeutet vakuumverlötet? Die Diamantkörner werden im Vakuum mit dem Träger verlötet statt galvanisch aufgebracht. Die Verbindung ist belastbarer, die Körner brechen später aus. Welche Größen gibt es noch? Dieselbe Bauart in Ø 84 mm: Rubi Feinkorn 84 mm (Art. 16985). Für Fasen gibt es die Fasenschleifscheiben 66 und 76 mm. Feinkorn oder Turbo Twist? Feinkorn arbeitet feiner und hinterlässt eine glattere Kante. Die Turbo Twist 84 mm trägt schneller ab, dafür gröber. Die richtige Lösung für Ihre Kante Gehrung, Fase oder Rundprofil – welches System passt, hängt an Material, Stückzahl und daran, ob Sie einen festen Winkel oder variable Winkel brauchen. Sagen Sie uns, welche Kante Sie herstellen wollen, dann ordnen wir Gerät und Werkzeug zu.104,40 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **

Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
Top-Angebote
Produkte zum Begriff Feinkorn:
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hirse - Feinkorn 500gDie Hirse mit ihrem sehr feinen Korn hat eine Garzeit von nur 10 Minuten. Sie ist mild im Geschmack und eine köstliche und schnelle Beilage zu vielen Gerichten. Besonders beliebt sind süße oder pikante Aufläufe, Salate und Desserts. Hinweise zur Handhabung und Lagerung Vor Wärme geschützt und trocken lagern.3,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Ähnliche Suchbegriffe für Feinkorn
-
Bindemittel-Granulat Feinkorn,20kgDas Bindemittel Absonet Superior Special ist für die Anwendung auf glatten und porigen Böden konzipiert. Es eignet sich für den Einsatz auf Verkehrsflächen und in der Industrie. Bei dem Bindemittel Absonet Superior Special handelt es sich um ein geprüftes Bindemittel des Typs IIIR mit hoher Saugleistung. Das Bindemittel ist zur Aufnahme von Öl und Chemikalien ideal. Wir liefern das Bindemittel Absonet Superior Special in Einheiten zu je 20 Kilogramm, mit denen Sie jeweils bis zu 37 Liter an Gefahrstoffen aufnehmen. Oder in EInheiten zu je 10 Liter mit denen Sie jeweils bis zu 9,3 Liter an Gefahrstoffen aufnehmen Weitere Details: * Geprüftes Bindemittel Tpy IIIR * Verwendung: auf glatten und porigen Böden * Aufnahme von Öl und Chemikalien * Eignung: Verkehrsflächen und Industrie * Hohe Saugleistung * Inhalt: 20 kg, für die Aufnahme von bis zu 37 L Gefahrstoffen * Inhalt: 10 Liter, für die Aufnahme von 9,3 L Gefahrstoffen53,54 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
RUBI Feinkorn Gehrungsschleifscheibe 95 mm (Art. 16946) - Feinkorn Gehrungsschleifscheibe 94 mm (Art. 16946)Rubi Feinkorn-Gehrungsschleifscheibe Ø 95 mm (Art. 16946) Schleifscheibe für 45°-Gehrungen an Fliesenkanten. Die Diamantkörner sind vakuumverlötet – dadurch sitzen sie fester als bei einer galvanisch gebundenen Scheibe und halten länger. Werkzeugtyp 45° mit 1 bis 2 mm Kante, für Materialstärken bis 20 mm. Nur mit dem Rubi PRO-EDGER verwendbar Diese Schleifscheibe ist Zubehör für den Rubi PRO-EDGER Kantenfräser (Art. 16956) und lässt sich ausschließlich dort einsetzen. Sie wird nicht direkt auf den Winkelschleifer geschraubt: Ihre M16-Aufnahme sitzt auf der Welle des PRO-EDGER, handelsübliche Winkelschleifer haben M14. Der PRO-EDGER selbst wird mit M14-Welle und Schnellspanngurt an einem Winkelschleifer bis 850 W befestigt. Ø 95 mm Durchmesser 45° Jolly-Kante 20 mm max. Fliesenstärke Die Merkmale im Einzelnen Vakuumverlötete Körner Die Diamanten sind im Vakuum verlötet, nicht nur galvanisch aufgebracht. Das hält der Belastung an der Kante besser stand. Feine Körnung Für feine 45°-Jollykanten – die Kante wird glatt, nicht nur abgetragen. Bis 20 mm Materialstärke Deckt gängige Fliesen- und Plattenstärken ab. Kante 1 bis 2 mm Werkzeugtyp 45° mit schmaler Kante für saubere Gehrungen. Drehzahl des Winkelschleifers prüfen Rubi empfiehlt 9.000 bis 12.000 U/min für den Winkelschleifer, der den PRO-EDGER antreibt. Deutlich höhere Drehzahlen belasten die Scheibe unnötig; deutlich niedrigere kosten Schnittleistung. Die anderen Scheiben der Reihe Rubi Feinkorn Gehrungsschleifscheibe 84 mm (Art. 16985) Feinkorn Gehrungsschleifscheibe Ø 84 mm. Rubi Turbo Twist Gehrungsschleifscheibe 84 mm (Art. 16984) Turbo Twist Ø 84 mm – schnellerer Abtrag. Rubi Feinkorn Fasenschleifscheibe 66 mm / 76 mm (Art. 16957/16958) Fasenschleifscheiben Ø 66 und 76 mm. Technische Daten Produktart Gehrungsschleifscheibe, Feinkorn Hersteller-Referenz 16946 Durchmesser Ø 95 mm Aufnahme M16 (Welle des Rubi PRO-EDGER) Profil 45°, Kante 1 bis 2 mm Maximale Fliesenstärke 20 mm Bindung Diamantkörner vakuumverlötet Empfohlene Drehzahl 9.000 bis 12.000 U/min (Winkelschleifer, der den PRO-EDGER antreibt) Einsatz ausschließlich im Rubi PRO-EDGER (Art. 16956) Hersteller Rubi (Germans Boada S.A., Spanien) Passt die Scheibe direkt auf meinen Winkelschleifer? Nein. Die Scheibe gehört in den Rubi PRO-EDGER Kantenfräser (Art. 16956) – ihre M16-Aufnahme sitzt auf dessen Welle, nicht auf der M14-Spindel eines Winkelschleifers. Der PRO-EDGER wird seinerseits mit M14-Welle und Schnellspanngurt an einem Winkelschleifer bis 850 W befestigt; empfohlen sind 9.000 bis 12.000 U/min. Was bedeutet vakuumverlötet? Die Diamantkörner werden im Vakuum mit dem Träger verlötet statt galvanisch aufgebracht. Die Verbindung ist belastbarer, die Körner brechen später aus. Welche Größen gibt es noch? Dieselbe Bauart in Ø 84 mm: Rubi Feinkorn 84 mm (Art. 16985). Für Fasen gibt es die Fasenschleifscheiben 66 und 76 mm. Feinkorn oder Turbo Twist? Feinkorn arbeitet feiner und hinterlässt eine glattere Kante. Die Turbo Twist 84 mm trägt schneller ab, dafür gröber. Die richtige Lösung für Ihre Kante Gehrung, Fase oder Rundprofil – welches System passt, hängt an Material, Stückzahl und daran, ob Sie einen festen Winkel oder variable Winkel brauchen. Sagen Sie uns, welche Kante Sie herstellen wollen, dann ordnen wir Gerät und Werkzeug zu.104,40 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
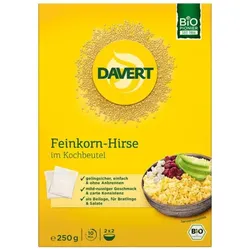
Davert Feinkorn-Hirse Kochbeutel bioDavert Feinkorn-Hirse hat ein besonders kleines Korn und ist nach nur 10 Minuten locker und körnig gegart. Sie passt besonders gut zu orientalischen Gerichten und bereichert als Beilage, Salat oder Pfannengericht auch die heimische Küche.2,23 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung und Jahresabschluss in der Kommunalverwaltung, Fachbücher von Mark Fudalla, Martin Tölle, Christian WösteWie bilanzieren Sie in der kommunalen Verwaltung nach den Regeln der kaufmännischen doppelten Buchführung? Dieses bewährte Lehrbuch vermittelt Ihnen alles nötige Fachwissen für die erfolgreiche Anwendung des Neuen Kommunalen Finanzmanagements (NKF) - mit vielen Übungen, relevanten Gesetzestexten und Musterdokumenten. - Grundlagen der Bilanzierung im NKF und spezielle Bilanzierungssachverhalte - Inhalt, Funktion und Aufbau des Jahresabschlusses und seiner Rechenwerke Ergebnisrechnung und Finanzrechnung - Informationspflichten im Rahmen des Anhangs sowie Funktion und Inhalt des Lageberichts - Gesamtabschluss von Kommunen sowie Ansätze für Bilanzpolitik und Jahresabschlussanalyse Die rundum aktualisierte 5. Auflage berücksichtigt insbesondere die Weiterentwicklungen des NKF etwa zum Vorsichtsprinzip, dem Komponentenansatz und den pandemiebedingten Sonderregelungen. Exemplarisch an NRW orientiert, unterstützt Sie das Buch auch in anderen Bundesländern beim schnellen Einstieg. Das Buch ist ein zuverlässiger Begleiter für Studium und Verwaltungspraxis.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
-
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.