Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **

Ähnliche Suchbegriffe für Fischutzschalter
Top-Angebote
Produkte zum Begriff Fischutzschalter:
-
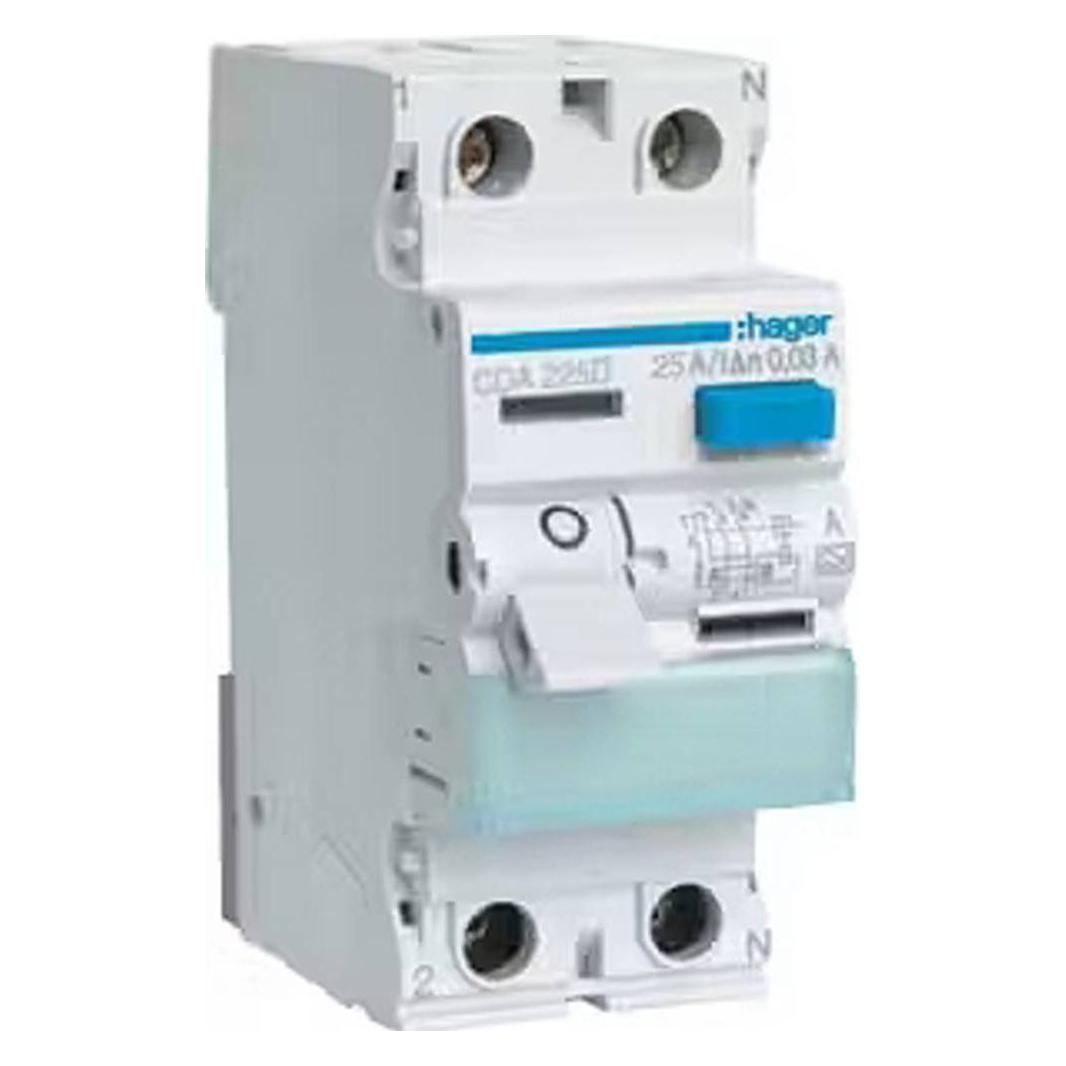
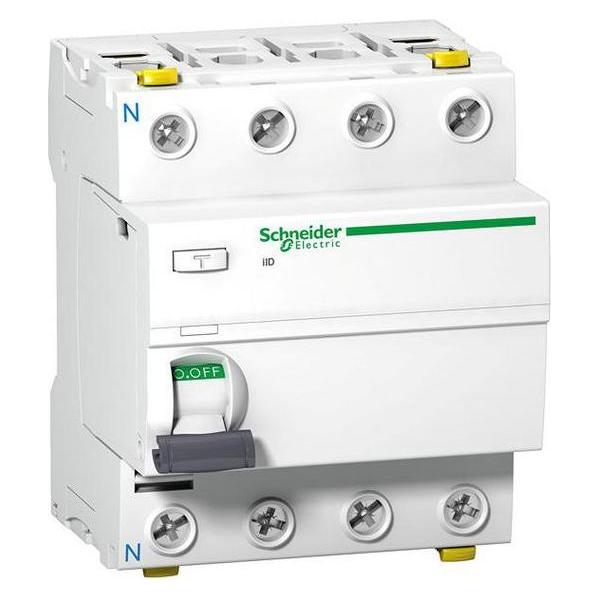
Hager, Schutzschalter, FISchutzschalter poligFehlerstromschutzschalter machen den täglichen Umgang mit elektrischem Strom sicherer und schützen zuverlässig Menschen und Eigentum im Falle von direktem sowie indirektem Kontakt, wodurch die Risiken von Isolationsfehlern verringert werden.35,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ABB, Schutzschalter, STOTZKONTAKT FISchutzschalterABB Stotz S&J FI-Schutzschalter F204A-40/0,03AP-R Hersteller: ABB Stotz S&J Bezeichnung: FI-Schutzschalter pro M Compact Typ: F204A-40/0,03AP-R Polzahl: 4 Bemessungsspannung: 400 V Bemessungsstrom: 40 A Bemessungsfehlerstrom: 0,03 A Bemessungsisolationsspannung Ui: 500 V Bemessungsstossspannungsfestigkeit Uimp: 4 kV Montageart: DIN-Schiene Fehlerstrom-Typ: A Selektiver Typ: nein Kurzzeitverzögerter Typ: ja Kurzschlussfestigkeit (Icw): 1 kA Stossstromfestigkeit: 3 kA Spannungsart: AC Mit Verriegelungsvorrichtung: ja Frequenz: sonstige Zusatzeinrichtungen möglich: ja Schutzart (IP): IP20 Breite in Teilungseinheiten: 4 Einbautiefe: 69 mm Umgebungstemperatur während des Betriebs: -25 bis 55 °C Verschmutzungsgrad: 2 Anschliessbarer Leiterquerschnitt mehrdrähtig: 0 bis 25 mm2 Anschliessbarer Leiterquerschnitt eindrähtig: 25 mm2 Explosionsgeschützt: nein Fehlerstrom-Schutzschalter (RCCBs) bieten Personen- und Sachschutz sowie einen Schutz vor elektrisch gezündeten Bränden gemäss DIN VDE 0100-410 und DIN VDE 0100-530. Die Fehlerstrom-Schutzschalter der Baureihe F200 gewährleisten Schutz bei sinusförmigen Wechselströmen und pulsierenden Strömen mit glattem Gleichfehlerstrom-Anteil von bis zu 6 mA gegen Erde. Sowie Fehlerschutz (Schutz bei indirektem Berühren), zusätzlichen Schutz (mit I?n = 30 mA) und Brandschutz (mit I?n = 300 mA). Sie erfüllen die Produktnormen IEC/EN 61008-1, 61008-2-1, 61543 (VDE 0664 10, 11, 30) und für F200 A bis 100 A UL 1053. Einsatzgebiete sind Haushalts-, Gewerbe- und Industrieanwendungen. Das umfangreiche Zubehörsortiment bietet alles, was Sie für Ihre Installationsaufgaben benötigen. Zahlreiche Zulassungen machen den F200 fit für den weltweiten Einsatz. Optimaler Kompromiss zwischen Sicherheit und Betriebskontinuität dank der Störfestigkeit mit Stossstromfestigkeit (Stossstromform 8/20 μs) = 3000 A gegen ungewolltes Auslösen und 10 ms Kurzzeitverzögerung.157,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
Top-Angebote
Produkte zum Begriff Fischutzschalter:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager, Schutzschalter, FISchutzschalter poligFehlerstromschutzschalter machen den täglichen Umgang mit elektrischem Strom sicherer und schützen zuverlässig Menschen und Eigentum im Falle von direktem sowie indirektem Kontakt, wodurch die Risiken von Isolationsfehlern verringert werden.35,38 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Ähnliche Suchbegriffe für Fischutzschalter
-
ABB, Schutzschalter, STOTZKONTAKT FISchutzschalterABB Stotz S&J FI-Schutzschalter F204A-40/0,03AP-R Hersteller: ABB Stotz S&J Bezeichnung: FI-Schutzschalter pro M Compact Typ: F204A-40/0,03AP-R Polzahl: 4 Bemessungsspannung: 400 V Bemessungsstrom: 40 A Bemessungsfehlerstrom: 0,03 A Bemessungsisolationsspannung Ui: 500 V Bemessungsstossspannungsfestigkeit Uimp: 4 kV Montageart: DIN-Schiene Fehlerstrom-Typ: A Selektiver Typ: nein Kurzzeitverzögerter Typ: ja Kurzschlussfestigkeit (Icw): 1 kA Stossstromfestigkeit: 3 kA Spannungsart: AC Mit Verriegelungsvorrichtung: ja Frequenz: sonstige Zusatzeinrichtungen möglich: ja Schutzart (IP): IP20 Breite in Teilungseinheiten: 4 Einbautiefe: 69 mm Umgebungstemperatur während des Betriebs: -25 bis 55 °C Verschmutzungsgrad: 2 Anschliessbarer Leiterquerschnitt mehrdrähtig: 0 bis 25 mm2 Anschliessbarer Leiterquerschnitt eindrähtig: 25 mm2 Explosionsgeschützt: nein Fehlerstrom-Schutzschalter (RCCBs) bieten Personen- und Sachschutz sowie einen Schutz vor elektrisch gezündeten Bränden gemäss DIN VDE 0100-410 und DIN VDE 0100-530. Die Fehlerstrom-Schutzschalter der Baureihe F200 gewährleisten Schutz bei sinusförmigen Wechselströmen und pulsierenden Strömen mit glattem Gleichfehlerstrom-Anteil von bis zu 6 mA gegen Erde. Sowie Fehlerschutz (Schutz bei indirektem Berühren), zusätzlichen Schutz (mit I?n = 30 mA) und Brandschutz (mit I?n = 300 mA). Sie erfüllen die Produktnormen IEC/EN 61008-1, 61008-2-1, 61543 (VDE 0664 10, 11, 30) und für F200 A bis 100 A UL 1053. Einsatzgebiete sind Haushalts-, Gewerbe- und Industrieanwendungen. Das umfangreiche Zubehörsortiment bietet alles, was Sie für Ihre Installationsaufgaben benötigen. Zahlreiche Zulassungen machen den F200 fit für den weltweiten Einsatz. Optimaler Kompromiss zwischen Sicherheit und Betriebskontinuität dank der Störfestigkeit mit Stossstromfestigkeit (Stossstromform 8/20 μs) = 3000 A gegen ungewolltes Auslösen und 10 ms Kurzzeitverzögerung.157,42 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
-
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.