Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **

Ähnliche Suchbegriffe für Gepäckabteil
Top-Angebote
Produkte zum Begriff Gepäckabteil:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
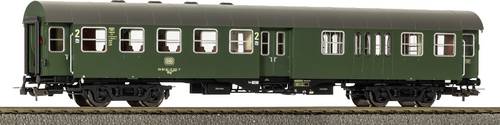
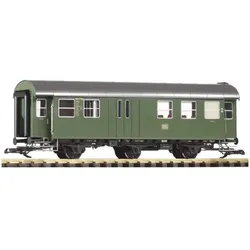
PIKO H0 Umbauwagen BD4yg 2. Klasse mit Gepäckabteil DB 58862Der PIKO Umbauwagen BD4yg verbindet Sitzplätze der 2. Klasse mit einem Gepäckabteil und eignet sich ideal für authentische DB-Zugbildungen der Epoche IV. Das H0-Modell überzeugt mit feinen Gravuren, filigranen Griffen und Trittstufen sowie angesetzten Bremszylindern, Batteriekästen und Toilettenrohren. Innenbeleuchtung und Schlusslicht können nachgerüstet werden. Spur H0 im Maßstab 1:87 Umbauwagen BD4yg 2. Klasse Integriertes Gepäckabteil Deutsche Bundesbahn, Epoche IV Innen- und Schlussbeleuchtung nachrüstbar NEM-Schacht mit Kurzkupplungskulisse Länge über Puffer: 223 mm65,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 59641 H0 Schnellzugwagen 2. Klasse / Gepäckabteil BDms272, DB, Ep. IIIDruckvariante des Schnellzugwagens der DB in der Epoche III. Schnellzugwagen 2. Klasse / Gepäckabteil BDms272 Artikelnummer: 59641 Stromsystem: Gleichstrom Bahnverwaltung: DB Epoche: III Maßbezeichnung: LüP [mm] Maß: 303 Mindestradius: 358 Kupplung: NEM Schacht + Kurzkupplungskulisse (Innen-)Beleuchtung: Innenbeleuchtung nachrüstbar mit #56144 Tauschradsätze AC: 5606046,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PIKO 97632 H0 Personenwagen ICR 2. Klasse Gepäckabteil, NS, Ep. IVNeuheit 2022: Die ICR Wagen bildeten das Rückgrat des niederländischen Personenverkehrs und waren in der zuerst erscheinenden Epoche IV Ausführung auch bis Köln unterwegs. ; ;; ;;; Stromsystem: ;;; Gleichstrom ;; ;; ;;; Bahnverwaltung: ;;; NS ;; ;; ;;; Epoche: ;;; IV ;; ;; ;;; Maßbezeichnung: ;;; LüP / Länge über Puffer ;; ;; ;;; Maß [mm]: ;;; 303 ;; ;; ;;; Mindestradius [mm]: ;;; 358 ;; ;; ;;; Kupplung: ;;; NEM Schacht + Kurzkupplungskulisse ;; ;; ;;; Altersempfehlung: ;;; ab 14 Jahren ;; ;65,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **

Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
Top-Angebote
Produkte zum Begriff Gepäckabteil:
-
PIKO 58862 H0 Umbauwagen 2. Kl. mit Gepäckabteil BD4yg DB IV 2. Kl. mit GepäckabteilUmbauwagen 2. Kl. mit Gepäckabteil BD4yg DB IV Neuheit 2026: Mitte der 1950er Jahre stand die Deutsche Bundesbahn vor einer großen Herausforderung: Der wachsende Personenverkehr verlangte nach modernen Reisezugwagen - doch der vorhandene Bestand war überaltert. Die Lösung brachte das Umbauwagen-Programm, bei dem bewährte Untergestelle und Drehgestelle älterer Wagen wiederverwendet und mit neuen, stabilen Stahlaufbauten versehen wurden. Die daraus entstandenen vierachsigen Umbauwagen (B4yg) erhielten vollständig geschweißte Untergestelle, Mitteleinstiege mit Doppeltüren ohne Mittelsäule und erstmals sichere Türdichtungen. Dank der robusten Bauweise erreichten sie eine Höchstgeschwindigkeit von 120 km/h - ein deutlicher Fortschritt gegenüber den dreiachsigen Vorgängern. Zwischen 1958 und 1959 entstanden 666 Wagen der Bauart B4yg-58, ergänzt durch Varianten mit 1./2. Klasse und Gepäckabteil. Insgesamt standen so über 1.800 Wagen für den modernen Reiseverkehr bereit. Obwohl ihre Ausmusterung bereits für die 1980er Jahre geplant war, blieben viele Fahrzeuge bis 1990 im Einsatz.63,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO H0 Umbauwagen BD4yg 2. Klasse mit Gepäckabteil DB 58862Der PIKO Umbauwagen BD4yg verbindet Sitzplätze der 2. Klasse mit einem Gepäckabteil und eignet sich ideal für authentische DB-Zugbildungen der Epoche IV. Das H0-Modell überzeugt mit feinen Gravuren, filigranen Griffen und Trittstufen sowie angesetzten Bremszylindern, Batteriekästen und Toilettenrohren. Innenbeleuchtung und Schlusslicht können nachgerüstet werden. Spur H0 im Maßstab 1:87 Umbauwagen BD4yg 2. Klasse Integriertes Gepäckabteil Deutsche Bundesbahn, Epoche IV Innen- und Schlussbeleuchtung nachrüstbar NEM-Schacht mit Kurzkupplungskulisse Länge über Puffer: 223 mm65,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Ähnliche Suchbegriffe für Gepäckabteil
-
PIKO 59641 H0 Schnellzugwagen 2. Klasse / Gepäckabteil BDms272, DB, Ep. IIIDruckvariante des Schnellzugwagens der DB in der Epoche III. Schnellzugwagen 2. Klasse / Gepäckabteil BDms272 Artikelnummer: 59641 Stromsystem: Gleichstrom Bahnverwaltung: DB Epoche: III Maßbezeichnung: LüP [mm] Maß: 303 Mindestradius: 358 Kupplung: NEM Schacht + Kurzkupplungskulisse (Innen-)Beleuchtung: Innenbeleuchtung nachrüstbar mit #56144 Tauschradsätze AC: 5606046,02 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PIKO 97632 H0 Personenwagen ICR 2. Klasse Gepäckabteil, NS, Ep. IVNeuheit 2022: Die ICR Wagen bildeten das Rückgrat des niederländischen Personenverkehrs und waren in der zuerst erscheinenden Epoche IV Ausführung auch bis Köln unterwegs. ; ;; ;;; Stromsystem: ;;; Gleichstrom ;; ;; ;;; Bahnverwaltung: ;;; NS ;; ;; ;;; Epoche: ;;; IV ;; ;; ;;; Maßbezeichnung: ;;; LüP / Länge über Puffer ;; ;; ;;; Maß [mm]: ;;; 303 ;; ;; ;;; Mindestradius [mm]: ;;; 358 ;; ;; ;;; Kupplung: ;;; NEM Schacht + Kurzkupplungskulisse ;; ;; ;;; Altersempfehlung: ;;; ab 14 Jahren ;; ;65,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 37602 G Umbauwagen BD3yg 2. Klasse mit Gepäckabteil, DB, Ep. IVPIKO 37602 G Umbauwagen BD3yg 2. Klasse mit Gepäckabteil, DB, Ep. IV ; Stromsystem:Gleichstrom ; Bahnverwaltung:DB ; Epoche:IV ; Maßbezeichnung:Lüp [mm] ; Maß:493 ; Mindestradius:600 Ab Mitte der 1950er Jahre entstanden durch Umbau von Länderbahn-Abteilwagen bei der Deutschen Bundesbahn Reisezug-Wagenserien, die als Umbauwagen bezeichnet werden. Es wurden Wagen der zweiten Klasse, Wagen der ersten und zweiten Klasse und Wagen der zweiten Klasse mit Gepäckabteil verwirklicht. Lange Jahre waren sie im Nahverkehr auf Haupt- und Nebenbahnen unverzichtbar. Erst Mitte der 1980er Jahre wurden die letzten Exemplare ausgemustert, sie fahren jedoch bis heute bei Museumsbahnen oder als Bauzugfahrzeuge. Beim Vorbild erlaubte es die elektrische Ausstattung der 3yg(e)-Wagen nur jeweils ein untereinander kurzgekuppeltes Pärchen zu bilden, wobei man hier in der Wagenwahl frei war, so dass alle möglichen Kombinationen außer BD3yg + BD3yg möglich waren.197,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
-
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.