Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Ähnliche Suchbegriffe für Golombiewski-Externes-Rechnungswesen-im
Top-Angebote
Produkte zum Begriff Golombiewski-Externes-Rechnungswesen-im:
-
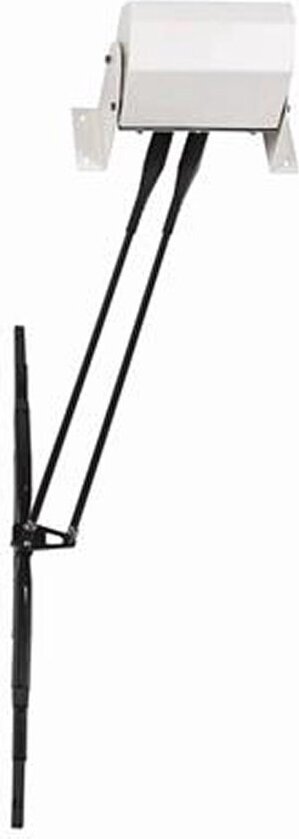
Externes Wischergehäuse komplett für 223BDExternes Wischergehäuse komplett für 223BDDas externe Wischergehäuse von Exalto wurde für Situationen entwickelt, in denen kein Platz für die Montage des Wischermotors im Inneren vorhanden ist.Dadurch wird der Motor an der Außenseite des Fensters platziert.515,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olympia Externes Bedienfeld Funkzahlenschloss ZubehörOlympia Externes Bedienfeld FunkzahlenschlossDas Olympia Externes Bedienfeld Funkzahlenschloss ist die perfekte Ergänzung für Ihre Protect und ProHome Systeme. Es ermöglicht eine einfache Bedienung per Zahlencode und farblich markierten Tasten, was die Nutzung besonders benutzerfreundlich macht. Das Bedienfeld ist zur Montage im wettergeschützten Bereich geeignet und bietet somit flexible Einsatzmöglichkeiten. Der Betrieb erfolgt über zwei CR2354-Knopfzellen, die im Lieferumfang enthalten sind. Bei der Eingabe erhalten Sie sowohl optisches als auch akustisches Feedback, sodass Sie immer wissen, ob Ihre Eingabe erfolgreich war. Zudem warnt das Bedienfeld bei niedrigem Batterieladezustand sowohl am Bedienfeld selbst als auch an der Basis. Ein weiterer Vorteil ist der Schutz bei wiederholter Falscheingabe der PIN durch eine Zeitverzögerung, was zusätzliche Sicherheit bietet. Die PIN kann unabhängig von der Basis geändert werden, was die Flexibilität und Sicherheit weiter erhöht.25,91 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was heißt aktivieren im Rechnungswesen?
Was heißt aktivieren im Rechnungswesen? Im Rechnungswesen bedeutet aktivieren, dass bestimmte Ausgaben oder Kosten auf der Aktivseite der Bilanz verbucht werden, anstatt sie sofort als Aufwand zu verbuchen. Dies geschieht, wenn die Ausgaben voraussichtlich zukünftige wirtschaftliche Vorteile bringen und somit als Vermögenswert behandelt werden können. Durch das Aktivieren werden diese Kosten über die Nutzungsdauer des Vermögenswerts abgeschrieben. Dies dient dazu, die Kosten gerechter auf die entsprechenden Perioden zu verteilen und die finanzielle Situation des Unternehmens realistischer darzustellen. **
-
Was verdient man im Rechnungswesen?
Was verdient man im Rechnungswesen? Das Gehalt im Rechnungswesen kann je nach Position, Erfahrung und Unternehmensgröße variieren. Ein Berufseinsteiger im Rechnungswesen kann mit einem durchschnittlichen Einstiegsgehalt von etwa 35.000 bis 45.000 Euro pro Jahr rechnen. Mit zunehmender Berufserfahrung und Weiterbildungen können die Gehälter im Rechnungswesen auf bis zu 70.000 Euro und mehr steigen. In größeren Unternehmen oder in leitenden Positionen sind sogar Gehälter von über 100.000 Euro möglich. Letztendlich hängt das Gehalt im Rechnungswesen also von verschiedenen Faktoren ab. **
-
Was bedeutet SBK im Rechnungswesen?
Was bedeutet SBK im Rechnungswesen? SBK steht für Sachbezugskosten und bezieht sich auf die Kosten, die durch die Bereitstellung von Sachleistungen an Mitarbeiter entstehen. Diese Kosten können beispielsweise für die Überlassung von Dienstwagen, Wohnung oder Verpflegung an Mitarbeiter anfallen. SBK müssen im Rechnungswesen als geldwerte Vorteile erfasst und entsprechend versteuert werden. Die korrekte Erfassung und Abrechnung von SBK ist wichtig, um steuerliche und rechtliche Vorschriften einzuhalten und mögliche Fehler zu vermeiden. **

Was sind Umlagen im Rechnungswesen?
Umlagen im Rechnungswesen sind Kosten, die auf verschiedene Kostenstellen oder Kostenträger verteilt werden. Sie dienen dazu, Gemeinkosten gerecht auf die verschiedenen Bereiche eines Unternehmens zu verteilen. Umlagen können beispielsweise für Mieten, Versicherungen oder Verwaltungskosten anfallen. **
Was sind Geschäftsvorfälle im Rechnungswesen?
Geschäftsvorfälle im Rechnungswesen sind wirtschaftliche Ereignisse, die zu einer Veränderung der Vermögens-, Finanz- oder Ertragslage eines Unternehmens führen. Sie werden in der Buchhaltung erfasst und dokumentiert, um die finanzielle Situation des Unternehmens zu analysieren und auszuwerten. Beispiele für Geschäftsvorfälle sind der Kauf oder Verkauf von Waren, die Aufnahme eines Kredits oder die Zahlung von Gehältern. **
Top-Angebote
Produkte zum Begriff Golombiewski-Externes-Rechnungswesen-im:
-
Externes Schaltrelais 2 WechslerRelais - im Schutzgehäuse - ist überall dort einzusetzen wo anstelle des 230VAC Ausgangs des Reglers potentialfrei geschaltet werden soll oder die Schaltleistung des Reglers (Solarcontroller) nicht ausreicht.71,38 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was heißt aktivieren im Rechnungswesen?
Was heißt aktivieren im Rechnungswesen? Im Rechnungswesen bedeutet aktivieren, dass bestimmte Ausgaben oder Kosten auf der Aktivseite der Bilanz verbucht werden, anstatt sie sofort als Aufwand zu verbuchen. Dies geschieht, wenn die Ausgaben voraussichtlich zukünftige wirtschaftliche Vorteile bringen und somit als Vermögenswert behandelt werden können. Durch das Aktivieren werden diese Kosten über die Nutzungsdauer des Vermögenswerts abgeschrieben. Dies dient dazu, die Kosten gerechter auf die entsprechenden Perioden zu verteilen und die finanzielle Situation des Unternehmens realistischer darzustellen. **
Ähnliche Suchbegriffe für Golombiewski-Externes-Rechnungswesen-im
-
Externes Wischergehäuse komplett für 223BDExternes Wischergehäuse komplett für 223BDDas externe Wischergehäuse von Exalto wurde für Situationen entwickelt, in denen kein Platz für die Montage des Wischermotors im Inneren vorhanden ist.Dadurch wird der Motor an der Außenseite des Fensters platziert.515,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olympia Externes Bedienfeld Funkzahlenschloss ZubehörOlympia Externes Bedienfeld FunkzahlenschlossDas Olympia Externes Bedienfeld Funkzahlenschloss ist die perfekte Ergänzung für Ihre Protect und ProHome Systeme. Es ermöglicht eine einfache Bedienung per Zahlencode und farblich markierten Tasten, was die Nutzung besonders benutzerfreundlich macht. Das Bedienfeld ist zur Montage im wettergeschützten Bereich geeignet und bietet somit flexible Einsatzmöglichkeiten. Der Betrieb erfolgt über zwei CR2354-Knopfzellen, die im Lieferumfang enthalten sind. Bei der Eingabe erhalten Sie sowohl optisches als auch akustisches Feedback, sodass Sie immer wissen, ob Ihre Eingabe erfolgreich war. Zudem warnt das Bedienfeld bei niedrigem Batterieladezustand sowohl am Bedienfeld selbst als auch an der Basis. Ein weiterer Vorteil ist der Schutz bei wiederholter Falscheingabe der PIN durch eine Zeitverzögerung, was zusätzliche Sicherheit bietet. Die PIN kann unabhängig von der Basis geändert werden, was die Flexibilität und Sicherheit weiter erhöht.25,91 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
NETGEAR EPS200W, externes 200W NetzteilMit der branchenweit ersten integrierten, flexiblen PoE+-Technologie können Sie Ihr PoE-Leistungsbudget einfach durch den Kauf einer neuen Stromversorgung erhöhen oder senken – eine effiziente Lösung, um kleine Unternehmensnetzwerke mit begrenztem Budget zukunftssicher zu machen. Zuverlässiges Netzteil mit 200W Kompatibel mit NETGEAR-Produkten für GS116LP, GS116PP, GS316P, GS316PP, GS110TPP Stromzufuhr 110V-240V ~ 50/60Hz Ausgangsleistung: 54V @ 3,7A DC-Anschluss OVP, OCP, SCP Schutz (OVP) Überspannungsschutz. OCP: Überstromschutz. SCP: Kurzschlussausgangsschutz) Grünes Design gemäß Energy Star Level 6 Zertifiziert gemäß: UL/FCC, RCM, CE EMV, PSE, CB, KCC, BIS, BSMI Für dieses Produkt gilt eine zweijährige eingeschränkte NETGEAR Hardware-Garantie. Grundlegender technischer Support rund um die Uhr für einen Zeitraum von 90 Tagen ab Kaufdatum bei Kauf über einen autorisierten NETGEAR Vertriebspartner.90,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Golombiewski, Bettina: Handbuch Externes RechnungswesenHandbuch Externes Rechnungswesen , Für die Erfassung von Geschäftsvorfällen sowie für die Erstellung von Jahresabschlüssen - und damit auch von Haushaltsplänen - steht den NRW-Kommunen keine einheitliche Bilanzierungs- und Bewertungsrichtlinie zur Verfügung. Die vielen existierenden Einzelregelungen sind kaum noch überschaubar und bedürfen dringend der Ordnung und Strukturierung - eine anspruchsvolle Aufgabe, der sich das vorliegende Handbuch systematisch annimmt und damit eine echte Lücke schließt. Gegenstand des Handbuchs ist die kommunale Finanzwirtschaft sowie das kommunale Rechnungswesen in NRW, insbesondere die Jahresabschlusserstellung und (mittelbar) die Haushaltsplanung. Sein erklärtes Ziel besteht darin, der Praxis einen Überblick über die bestehenden Bilanzierungs- und Bewertungsvorschriften zu verschaffen, offene Fragen zu benennen und adäquate Lösungsansätze mit jeweiliger Kontierung aufzuzeigen. Es dient als zentrales Nachschlagewerk für gängige wie spezielle Geschäftsvorfälle und erstreckt sich von den Kontierungsvorgaben über die Produktzuordnungen bis hin zu den bilanzpolitischen Gestaltungsmöglichkeiten. Damit gelingt eine unverzichtbare Arbeitshilfe für alle, die mit dem Externen Rechnungswesen im Kommunalen Finanzmanagement NRW beruflich befasst sind oder sich im Studium darauf vorbereiten müssen. Die Neuregelungen des 3. NFK-WG werden bereits berücksichtigt und der bisherigen Rechtslage gegenübergestellt. Bettina Golombiewski, Stephan Körner, Birte Mankel und Nadine Wagner sind hauptamtlich Lehrende an der Hochschule für Polizei und öffentliche Verwaltung (HSPV) NRW und vereinen maximale Sachkenntnis auf dem Gebiet des internen und externen Rechnungswesens. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202412, Autoren: Golombiewski, Bettina~Körner, Stephan~Mankel, Birte~Wagner, Nadine, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 400, Keyword: Bilanz; Buchführung; Buchhaltung; Buchung; Externes Rechnungswesen; Handbuch; Jahresabschluss; Kommunales Finanzmanagement; Nordrhein-Westfalen, Fachschema: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 165, Höhe: 26, Gewicht: 735, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was verdient man im Rechnungswesen?
Was verdient man im Rechnungswesen? Das Gehalt im Rechnungswesen kann je nach Position, Erfahrung und Unternehmensgröße variieren. Ein Berufseinsteiger im Rechnungswesen kann mit einem durchschnittlichen Einstiegsgehalt von etwa 35.000 bis 45.000 Euro pro Jahr rechnen. Mit zunehmender Berufserfahrung und Weiterbildungen können die Gehälter im Rechnungswesen auf bis zu 70.000 Euro und mehr steigen. In größeren Unternehmen oder in leitenden Positionen sind sogar Gehälter von über 100.000 Euro möglich. Letztendlich hängt das Gehalt im Rechnungswesen also von verschiedenen Faktoren ab. **
-
Was bedeutet SBK im Rechnungswesen?
Was bedeutet SBK im Rechnungswesen? SBK steht für Sachbezugskosten und bezieht sich auf die Kosten, die durch die Bereitstellung von Sachleistungen an Mitarbeiter entstehen. Diese Kosten können beispielsweise für die Überlassung von Dienstwagen, Wohnung oder Verpflegung an Mitarbeiter anfallen. SBK müssen im Rechnungswesen als geldwerte Vorteile erfasst und entsprechend versteuert werden. Die korrekte Erfassung und Abrechnung von SBK ist wichtig, um steuerliche und rechtliche Vorschriften einzuhalten und mögliche Fehler zu vermeiden. **
-
Was sind Umlagen im Rechnungswesen?
Umlagen im Rechnungswesen sind Kosten, die auf verschiedene Kostenstellen oder Kostenträger verteilt werden. Sie dienen dazu, Gemeinkosten gerecht auf die verschiedenen Bereiche eines Unternehmens zu verteilen. Umlagen können beispielsweise für Mieten, Versicherungen oder Verwaltungskosten anfallen. **
-
Was sind Geschäftsvorfälle im Rechnungswesen?
Geschäftsvorfälle im Rechnungswesen sind wirtschaftliche Ereignisse, die zu einer Veränderung der Vermögens-, Finanz- oder Ertragslage eines Unternehmens führen. Sie werden in der Buchhaltung erfasst und dokumentiert, um die finanzielle Situation des Unternehmens zu analysieren und auszuwerten. Beispiele für Geschäftsvorfälle sind der Kauf oder Verkauf von Waren, die Aufnahme eines Kredits oder die Zahlung von Gehältern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.