Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Was ist ein Bimetallthermometer?
Ein Bimetallthermometer ist ein Temperaturmessgerät, das auf dem Prinzip der unterschiedlichen Ausdehnung von Metallen basiert. Es besteht aus zwei Metallstreifen mit unterschiedlichem Ausdehnungskoeffizienten, die miteinander verbunden sind. Bei Temperaturänderungen biegen sich die Metallstreifen unterschiedlich stark, was zu einer Bewegung des Zeigers oder einer Anzeige auf einem Display führt und die Temperatur anzeigt. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
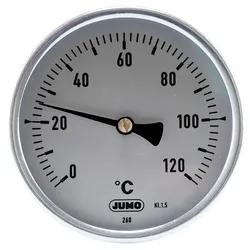

Ähnliche Suchbegriffe für Jumo-80000583-Bimetallthermometer
Top-Angebote
Produkte zum Begriff Jumo-80000583-Bimetallthermometer:
-
Jumo 80000581 Bimetallthermometer Außengewinde G 1/2Das Thermometer hat ein Gehäuse aus Stahlblech, verzinkt, mit einem Durchmesser von 63 mm. Das verwendete Messsystem arbeitet nach dem Prinzip der Bimetallwendel, die direkt über eine Achse auf den Zeiger wirkt. Die Temperatur kann auf einer Aluminium Skala mit schwarzer Schrift, die durch eine Glasscheibe geschützt ist, abgelesen werden. Das Gehäuse hat Schutzart IP51 und kann in Grenztemperaturen von -30 bis 80 °C eingesetzt werden, die Nennlage ist beliebig. Befestigt wird das Gerät durch ein Messing Schutzrohr mit einem Durchmesser von 12 mm und einem Gewinde G 1/2 Form A nach DIN 3852/2. Der Tauchrohrabgang ist axial nach hinten abgehend auf der Rückseite des Gehäuses. Da keine zusätzliche Hilfsenergie benötigt wird ist das Gerät für eine energiesparende Temperaturmessung optimal geeignet. Weiterhin ist es unempfindlich gegen Umgebungstemperatreinflüsse. Das Gerät ist universell einsetzbar und zur örtlichen Temperaturmessung geeignet.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
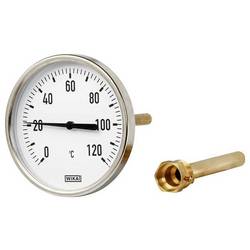
WIKA A50 Bimetallthermometer 12282791Bimetallthermometer TYP48-50 Typ: A50 Standardausführung Gerätebauart: Standard, mit Stahlblechgehäuse Nenngröße [NG, d1]: 80 mm Gehäusewerkstoff: Stahlblech, verzinkt Einheit: °C Anzeigebereich: 0 °C ... 60 °C Einbaulänge L1: 60 mm Tauchschaftdurchmesser: 9 mm Tauchschaftwerkstoff: Cu-Legierung Schutzrohr: abnehmbar, mit Feststellschraube; Schutzrohrwerkstoff: Cu-Legierung Prozessanschluss: G 1/2 B Herstellerlogo: *WIKA* Zeiger: Kunststoff, schwarz Sichtscheibe: Kunststoff, SAN Genauigkeitsklasse: CL. 2 nach DIN EN 13190 Zifferblatt Hintergrund: Weiss Datenblatt: TM50.0323,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **

Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
Top-Angebote
Produkte zum Begriff Jumo-80000583-Bimetallthermometer:
-
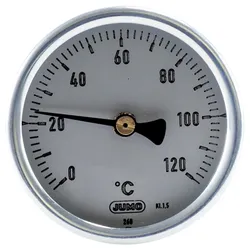
Jumo Bimetallthermometer Kl.1,5 80000583Anzeige=analogMehrfachanzeige=neinMessbereich=0..120 °CThermoelement Typ B=neinThermoelement Typ E=neinThermoelement Typ J=neinThermoelement Typ K=neinThermoelement Typ N=neinThermoelement Typ R=neinThermoelement Typ S=neinThermoelement Typ T=neinThermoelement RTD=neinMessung der Differenztemperatur=neinMessung der rel. Luftfeuchtigkeit=neinMessung von Materialfeuchtigkeit=jaMesswertspeicher=neinSchnittstelle=neinSeparater Fühler=jaInfrarot-Messung=nein165,12 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Jumo Bimetallthermometer Kl.1,5 80000101Anzeige=analogMehrfachanzeige=neinMessbereich=0..250 °CThermoelement Typ B=neinThermoelement Typ E=neinThermoelement Typ J=neinThermoelement Typ K=neinThermoelement Typ N=neinThermoelement Typ R=neinThermoelement Typ S=neinThermoelement Typ T=neinThermoelement RTD=neinMessung der Differenztemperatur=neinMessung der rel. Luftfeuchtigkeit=neinMessung von Materialfeuchtigkeit=jaMesswertspeicher=neinSchnittstelle=neinSeparater Fühler=jaInfrarot-Messung=nein196,24 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Jumo 80000581 Bimetallthermometer Außengewinde G 1/2Das Thermometer hat ein Gehäuse aus Stahlblech, verzinkt, mit einem Durchmesser von 63 mm. Das verwendete Messsystem arbeitet nach dem Prinzip der Bimetallwendel, die direkt über eine Achse auf den Zeiger wirkt. Die Temperatur kann auf einer Aluminium Skala mit schwarzer Schrift, die durch eine Glasscheibe geschützt ist, abgelesen werden. Das Gehäuse hat Schutzart IP51 und kann in Grenztemperaturen von -30 bis 80 °C eingesetzt werden, die Nennlage ist beliebig. Befestigt wird das Gerät durch ein Messing Schutzrohr mit einem Durchmesser von 12 mm und einem Gewinde G 1/2 Form A nach DIN 3852/2. Der Tauchrohrabgang ist axial nach hinten abgehend auf der Rückseite des Gehäuses. Da keine zusätzliche Hilfsenergie benötigt wird ist das Gerät für eine energiesparende Temperaturmessung optimal geeignet. Weiterhin ist es unempfindlich gegen Umgebungstemperatreinflüsse. Das Gerät ist universell einsetzbar und zur örtlichen Temperaturmessung geeignet.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Bimetallthermometer?
Ein Bimetallthermometer ist ein Temperaturmessgerät, das auf dem Prinzip der unterschiedlichen Ausdehnung von Metallen basiert. Es besteht aus zwei Metallstreifen mit unterschiedlichem Ausdehnungskoeffizienten, die miteinander verbunden sind. Bei Temperaturänderungen biegen sich die Metallstreifen unterschiedlich stark, was zu einer Bewegung des Zeigers oder einer Anzeige auf einem Display führt und die Temperatur anzeigt. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Jumo-80000583-Bimetallthermometer
-
WIKA A50 Bimetallthermometer 12282791Bimetallthermometer TYP48-50 Typ: A50 Standardausführung Gerätebauart: Standard, mit Stahlblechgehäuse Nenngröße [NG, d1]: 80 mm Gehäusewerkstoff: Stahlblech, verzinkt Einheit: °C Anzeigebereich: 0 °C ... 60 °C Einbaulänge L1: 60 mm Tauchschaftdurchmesser: 9 mm Tauchschaftwerkstoff: Cu-Legierung Schutzrohr: abnehmbar, mit Feststellschraube; Schutzrohrwerkstoff: Cu-Legierung Prozessanschluss: G 1/2 B Herstellerlogo: *WIKA* Zeiger: Kunststoff, schwarz Sichtscheibe: Kunststoff, SAN Genauigkeitsklasse: CL. 2 nach DIN EN 13190 Zifferblatt Hintergrund: Weiss Datenblatt: TM50.0323,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jumo Bimetallthermometer Kl.1,5 80000580Anzeige=analogMehrfachanzeige=neinMessbereich=0..120 °CThermoelement Typ B=neinThermoelement Typ E=neinThermoelement Typ J=neinThermoelement Typ K=neinThermoelement Typ N=neinThermoelement Typ R=neinThermoelement Typ S=neinThermoelement Typ T=neinThermoelement RTD=neinMessung der Differenztemperatur=neinMessung der rel. Luftfeuchtigkeit=neinMessung von Materialfeuchtigkeit=jaMesswertspeicher=neinSchnittstelle=neinSeparater Fühler=jaInfrarot-Messung=nein138,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.