Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **


Ähnliche Suchbegriffe für T-DMB
Top-Angebote
Produkte zum Begriff T-DMB:
-
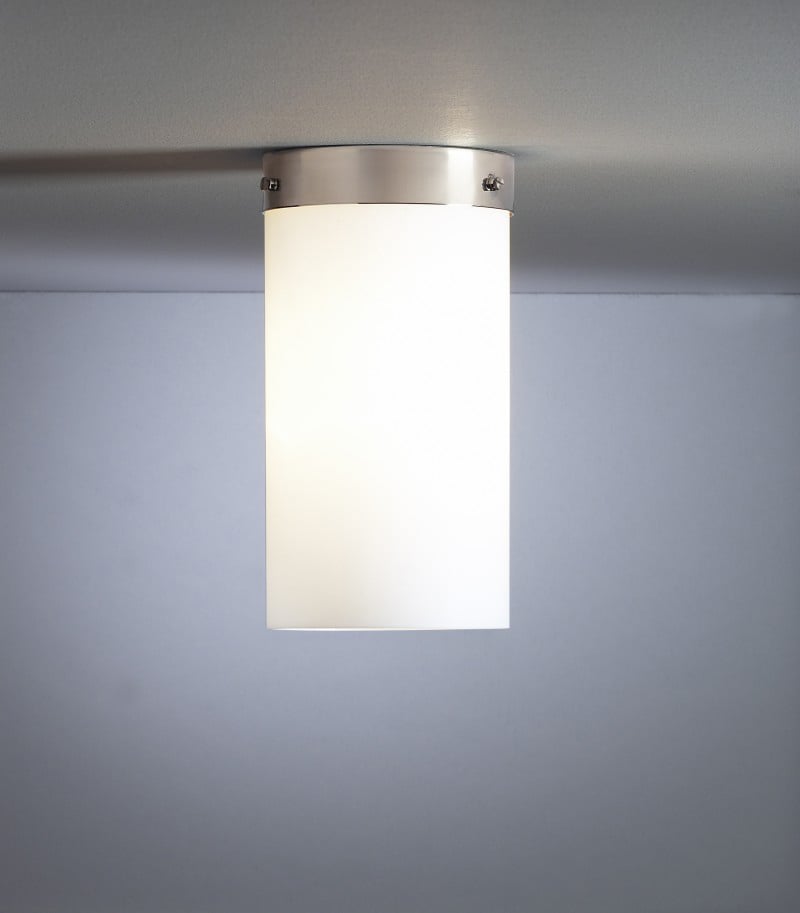
Tecnolumen DMB 31 DeckenleuchteDie Tecnolumen DMB 31 Deckenleuchte ist besonders schlicht und im Bauhausstil gehalten. Bereits 1928 entwarf die Designerin Marianne Brandt diese wunderschöne Leuchte, die sich seither großer Beliebtheit erfreut. Die Tecnolumen DMB 31 Deckenleuchte hat einen Diffusor aus opalem Glas der nahtlos in den Sockel aus vernickeltem Metall übergeht. Durch den Einsatz eines 75W Leuchtmittels (im Lieferumfang nicht entahlten) verstrahlt die Tecnolumen DMB 31 Deckenleuchte ein gleichmäßiges, helles und blendfreies Licht. Dank der E27 Fassung kann die Leuchte auch mit einem LED Leuchtmittel mit Retrofit Fassung verwendet werden. Jede Tecnolumen DMB 31 Deckenleuchte trägt das Bauhaus- und Tecnolumen-Zeichen und ist fortlaufend nummeriert, um ihre Authentizität zu gewährleisten. Wir führen alle Artikel von Tecnolumen. Sollten Sie Ihr Wunschprodukt in unserem Onlineshop nicht finden, sprechen Sie uns ...266,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tecnolumen Bauhaus DMB 31 DeckenleuchteBauhaus Deckenlampe DMB 31 von Tecnolumen Ebenso schlicht wie die Bezeichnung kommt auch das Design der Bauhaus Deckenlampe DMB 31 daher. Genau diese geradlinige Einfachheit brachte der Deckenleuchte aus der Bauhaus-Ära der 1920er Jahre jedoch den Ruhm und die Berühmtheit, die sie heute inne hat. Wie aus einem Guss scheint das Opalglas mit dem Sockel verschmolzen. Der zylindrische Beleuchtungskörper, der im Durchmesser schmale 13 cm misst, gibt seinen schönen Schein blendfrei nach unten ab, dabei fallen diffuse Strahlen zur Seite. Von eleganter Schlichtheit ist der Entwurf der Bauhaus-Jüngerin Marianne Brandt, die das 25,5 cm hohe Designobjekt bereits 1929 gestaltete. Der richtige Raum für die Bauhaus Deckenlampe von Marianne Brandt Überall dort, wo Strahlkraft verbunden mit gemütlichem Schein im Hause gewünscht ist, kommt die DMB 31 Deckenleuchte mit 75 Watt (Energiesparlampe 15 W) in der E27-Fassung zum Einsatz. Vom Entrée bis in den Arbeitsbereich überzeugt die Tecnolumen Leuchte dezent im Bauhausstil. Im Jahre 1923 gelangte Marianne Brandt, die bereits eine künstlerische Ausbildung in Weimar und etliche Studien in Frankreich genossen hatte, an das Bauhaus des Walter Gropius. Bei Paul Klee und Wassily Kandinsky vervollständigte sie ihre Studien in Weimar und durchbrach als eine der ersten Frauen die Männerdomäne der Metallwerkstatt, deren Leiterin sie wenige Jahre später wurde.Metall und Glas waren ihre Elemente. Durch Entwürfe, die später in Serie gefertigt wurden, erlangte sie unter anderem einen hohen Bekanntheitsgrad in der Welt des Designs und des Interieurs, damals ebenso wie heute.260,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **


Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
Top-Angebote
Produkte zum Begriff T-DMB:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tecnolumen DMB 31 DeckenleuchteDie Tecnolumen DMB 31 Deckenleuchte ist besonders schlicht und im Bauhausstil gehalten. Bereits 1928 entwarf die Designerin Marianne Brandt diese wunderschöne Leuchte, die sich seither großer Beliebtheit erfreut. Die Tecnolumen DMB 31 Deckenleuchte hat einen Diffusor aus opalem Glas der nahtlos in den Sockel aus vernickeltem Metall übergeht. Durch den Einsatz eines 75W Leuchtmittels (im Lieferumfang nicht entahlten) verstrahlt die Tecnolumen DMB 31 Deckenleuchte ein gleichmäßiges, helles und blendfreies Licht. Dank der E27 Fassung kann die Leuchte auch mit einem LED Leuchtmittel mit Retrofit Fassung verwendet werden. Jede Tecnolumen DMB 31 Deckenleuchte trägt das Bauhaus- und Tecnolumen-Zeichen und ist fortlaufend nummeriert, um ihre Authentizität zu gewährleisten. Wir führen alle Artikel von Tecnolumen. Sollten Sie Ihr Wunschprodukt in unserem Onlineshop nicht finden, sprechen Sie uns ...266,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Ähnliche Suchbegriffe für T-DMB
-
Tecnolumen Bauhaus DMB 31 DeckenleuchteBauhaus Deckenlampe DMB 31 von Tecnolumen Ebenso schlicht wie die Bezeichnung kommt auch das Design der Bauhaus Deckenlampe DMB 31 daher. Genau diese geradlinige Einfachheit brachte der Deckenleuchte aus der Bauhaus-Ära der 1920er Jahre jedoch den Ruhm und die Berühmtheit, die sie heute inne hat. Wie aus einem Guss scheint das Opalglas mit dem Sockel verschmolzen. Der zylindrische Beleuchtungskörper, der im Durchmesser schmale 13 cm misst, gibt seinen schönen Schein blendfrei nach unten ab, dabei fallen diffuse Strahlen zur Seite. Von eleganter Schlichtheit ist der Entwurf der Bauhaus-Jüngerin Marianne Brandt, die das 25,5 cm hohe Designobjekt bereits 1929 gestaltete. Der richtige Raum für die Bauhaus Deckenlampe von Marianne Brandt Überall dort, wo Strahlkraft verbunden mit gemütlichem Schein im Hause gewünscht ist, kommt die DMB 31 Deckenleuchte mit 75 Watt (Energiesparlampe 15 W) in der E27-Fassung zum Einsatz. Vom Entrée bis in den Arbeitsbereich überzeugt die Tecnolumen Leuchte dezent im Bauhausstil. Im Jahre 1923 gelangte Marianne Brandt, die bereits eine künstlerische Ausbildung in Weimar und etliche Studien in Frankreich genossen hatte, an das Bauhaus des Walter Gropius. Bei Paul Klee und Wassily Kandinsky vervollständigte sie ihre Studien in Weimar und durchbrach als eine der ersten Frauen die Männerdomäne der Metallwerkstatt, deren Leiterin sie wenige Jahre später wurde.Metall und Glas waren ihre Elemente. Durch Entwürfe, die später in Serie gefertigt wurden, erlangte sie unter anderem einen hohen Bekanntheitsgrad in der Welt des Designs und des Interieurs, damals ebenso wie heute.260,63 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theben 4930279 KNX Dimm-Leistungserweiterung 1fach, Dimm-Boster DMB 1 T KNX1 Kanal-Dimmleistungserweiterung um 400 W/VA von DMG 2 T und DME 2 T. Reiheneinbaugehäuse, Breite 1 TE, mit jedem Steuerausgang von DMG 2 T und DME 2 T können bis zu 5 Dimmboosters DMB 1 T mit max. 5x400W/VA Leistung pro Kanal angesteuert werden. Zum Dimmen von Glühlampen, Niedervolt und Hochvolt-Halogenlampen, dimmbare Energiesparlampen, dimmbare LED-Retrofitlampen, auch zur Ansteuerung von vielen Lüftern geeignet107,52 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Futurelight DMB-100 LED Moving-HeadFuturelight DMB-100 LED Moving-Head; PRO Beam-Moving-Head mit 1x 100-W-COB-LED, 1° Abstrahlwinkel, Gobo- und Farbrad, 2 Prismen und QuickDMX-Buchse; Variable PWM-Frequenz; Bidirektional rotierendes 6-fach-linear-Prisma und 8-Facetten-Prisma mit variabler Geschwindigkeit, kombinierbar für Multifacetten-Effekte; Frostfilter; 16-Bit-Auflösung für Dimmer, Fokus und Positionierung PAN/TILT; Verschiedene Dimmerkurven mit einstellbarem Ansprechverhalten; Automatische Positionskorrektur; Strobe-Effekt mit variabler Geschwindigkeit, zufällige Strobe- & Pulseffekte; PowerTwist TR1 Eingang und Ausgang zum einfachen Zusammenschalten von bis zu 8 Geräten: Farbrad mit 14 dichroitische Farben und offen; Rainbow-Effekt mit variabler Geschwindigkeit in beide Richtungen; Goborad mit statischen Gobos, 17 Gobos und offen; Shake-Effekt; Im 14; 16 Ch. DMX-Modus bedienbar; Die Gerätekühlung erfolgt über Lüfter temperaturgeregelt; Ansteuerbar über DMX; Stand-alone; RDM; Musiksteuerung über Mikrofon; Mit Omega-Bracket; Mehrfarbiges LCD Display (ohne die optionale Akkupufferung), Spannungsversorgung: 100-240V AC, 50/60 Hz; Gesamtanschlusswert: 150 W; Schutzart: IP20; DMX Anschluss: 3 + 5-pol XLR In / Out; Abmessungen BxTxH: 33 x 31 x 48 cm; Gewicht: 12,75 kg;1449,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
-
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.