Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **


Ähnliche Suchbegriffe für Verteilen
Top-Angebote
Produkte zum Begriff Verteilen:
-
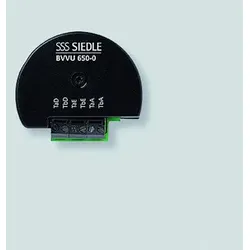
Bus-Videoverteiler F=verteilen BVVU 650-0Hinweis zur Installation: Die Installation nicht-steckerfertiger Geräte ist vom jeweiligen Netzbetreiber oder von einem eingetragenen Fachbetrieb vorzunehmen, der Ihnen auch bei der Einholung der Zustimmung des jeweiligen Netzbetreibers für die Installation des Gerätes behilflich ist. Bus-Video-Verteiler unsymmetrisch zum Aus-/Einkoppeln von In-Home: Video Teilnehmern. Schraubklemmen für Bus-Eingang, Bus-Durchgang und Bus-Ausgang.107,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vom Verteilen zum Abwerten, Fachbücher von Hannah ObertBahnhofsmissionen sind ein bislang kaum erforschter Ort niedrigschwelliger sozialer Arbeit. In dieser Ethnografie zu Devianzzuschreibungen werden Bahnhofsmissionen als street-level bureaucracies nach Lipsky betrachtet. Die Studie zeigt, dass die Spendenabhängigkeit der Einrichtung die Mitarbeitenden in einen Rollenkonflikt bringt, da diese so in ihrer Hilfsfähigkeit eingeschränkt werden. Wie werden diese Verteilungskonflikte aufgelöst? Dort, wo keine formalen organisationalen Verteilungsregeln bestehen, entscheiden die Mitarbeitenden allzu oft nach Ermessen. Um die benachteiligende Behandlung von Nutzer*innengruppen zu rechtfertigen, greifen sie dabei auf Abwertungsmechanismen zurück, die auch in der Mehrheitsgesellschaft weit verbreitet sind. In dieser Ethnografie werden Erkenntnisse Lipskys erneuert und auf das Feld der Bahnhofsmission bezogen. Die erhobenen Daten wurden komparativ mit der Grounded Theory Methodology analysiert. Dabei werden Phänomene wie Creaming und Parking ebenso betrachtet wie die interaktionale Herstellung von Worthiness auf Kosten der grössten NutzerInnengruppe.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie können verschiedene Stakeholder ihren Anteil am Gewinn fair verteilen?
Die verschiedenen Stakeholder können ihren Anteil am Gewinn fair verteilen, indem sie transparente und gerechte Verträge abschließen, die die Interessen aller Parteien berücksichtigen. Zudem können sie regelmäßige Kommunikation und Zusammenarbeit pflegen, um Missverständnisse zu vermeiden und gemeinsame Ziele zu erreichen. Schließlich können sie auch Mechanismen zur Konfliktlösung implementieren, um fair und effektiv Streitigkeiten über die Gewinnverteilung zu lösen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **


Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
Top-Angebote
Produkte zum Begriff Verteilen:
-
Ritto Videoverteiler, systemunabhängig, F=verteilenAktiver Verteiler zum Aufteilen des Video-. signals. -1 Video-Eingang. -2 Video-Ausgänge. -Integrierter Abschlusswiderstand. -Montage in der Schalterdose. Abmessungen : 44x44x27 mm (BxHxT). Spannungsversorgung : über Video Netzgerät oder Netztrafo. Temperaturbereich : 0 Grad bis 40 GradC. : Video.107,27 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bus-Videoverteiler F=verteilen BVVU 650-0Hinweis zur Installation: Die Installation nicht-steckerfertiger Geräte ist vom jeweiligen Netzbetreiber oder von einem eingetragenen Fachbetrieb vorzunehmen, der Ihnen auch bei der Einholung der Zustimmung des jeweiligen Netzbetreibers für die Installation des Gerätes behilflich ist. Bus-Video-Verteiler unsymmetrisch zum Aus-/Einkoppeln von In-Home: Video Teilnehmern. Schraubklemmen für Bus-Eingang, Bus-Durchgang und Bus-Ausgang.107,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wie können verschiedene Stakeholder ihren Anteil am Gewinn fair verteilen?
Die verschiedenen Stakeholder können ihren Anteil am Gewinn fair verteilen, indem sie transparente und gerechte Verträge abschließen, die die Interessen aller Parteien berücksichtigen. Zudem können sie regelmäßige Kommunikation und Zusammenarbeit pflegen, um Missverständnisse zu vermeiden und gemeinsame Ziele zu erreichen. Schließlich können sie auch Mechanismen zur Konfliktlösung implementieren, um fair und effektiv Streitigkeiten über die Gewinnverteilung zu lösen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ähnliche Suchbegriffe für Verteilen
-
Vom Verteilen zum Abwerten, Fachbücher von Hannah ObertBahnhofsmissionen sind ein bislang kaum erforschter Ort niedrigschwelliger sozialer Arbeit. In dieser Ethnografie zu Devianzzuschreibungen werden Bahnhofsmissionen als street-level bureaucracies nach Lipsky betrachtet. Die Studie zeigt, dass die Spendenabhängigkeit der Einrichtung die Mitarbeitenden in einen Rollenkonflikt bringt, da diese so in ihrer Hilfsfähigkeit eingeschränkt werden. Wie werden diese Verteilungskonflikte aufgelöst? Dort, wo keine formalen organisationalen Verteilungsregeln bestehen, entscheiden die Mitarbeitenden allzu oft nach Ermessen. Um die benachteiligende Behandlung von Nutzer*innengruppen zu rechtfertigen, greifen sie dabei auf Abwertungsmechanismen zurück, die auch in der Mehrheitsgesellschaft weit verbreitet sind. In dieser Ethnografie werden Erkenntnisse Lipskys erneuert und auf das Feld der Bahnhofsmission bezogen. Die erhobenen Daten wurden komparativ mit der Grounded Theory Methodology analysiert. Dabei werden Phänomene wie Creaming und Parking ebenso betrachtet wie die interaktionale Herstellung von Worthiness auf Kosten der grössten NutzerInnengruppe.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.