Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **

Ähnliche Suchbegriffe für DELOCK-66924---19
Top-Angebote
Produkte zum Begriff DELOCK-66924---19:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
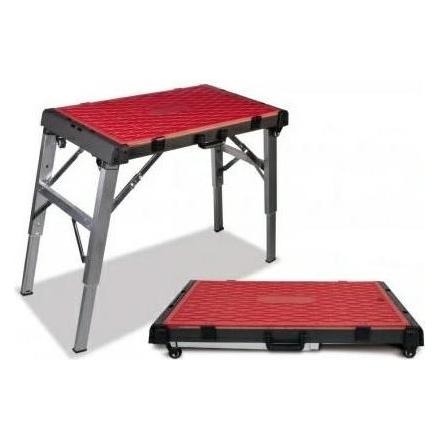
Rubi Klappbarer Arbeitstisch 4 in 1 / Werkbank (Art. 66924)Rubi Arbeitstisch 4-in-1 – Werkbank, Gerüst, Handkarren und Rollbrett (Art. 66924) Ein Klapptisch, der vier Aufgaben übernimmt. Die Tischplatte ist doppelseitig: eine Seite MDF mit eingravierten Winkel- und Maßangaben als Werkbank, die andere rutschfestes Polypropylen für den Einsatz als Wagen, Gerüst oder Rollbrett. Rahmen aus Stahlblech und Aluminium, Verstärkungen aus Edelstahl, 14,2 kg. 4 in 1 Funktionen 200 kg als Werkbank 14,2 kg Eigengewicht Die vier Funktionen Werkbank MDF-Seite nach oben. Winkelmesser und Lineal sind eingraviert, ein Loch erlaubt Bohrungen bis Ø 25 mm ohne die Platte zu beschädigen. Traglast 200 kg. Gerüst Die Querholme der Beine dienen als Sprossen. Edelstahlverstärkungen nehmen die Last auf. Traglast 200 kg. Handkarren PP-Seite nach oben, aufkanten und rollen. Die vier Räder, davon zwei Lenkrollen, machen ihn manövrierfähig. Traglast 150 kg. Rollbrett Flach mit rutschfester PP-Fläche – für schweres Material über die Baustelle. Traglast 150 kg. Weitere Merkmale Doppelseitige Platte MDF für Werkbankarbeiten, Polypropylen rutschfest für Transport. Leicht austauschbar, wenn eine Seite verbraucht ist. Zwei Arbeitshöhen 55 oder 80 cm. Niedrig zum Zuschneiden im Sitzen, hoch für Arbeiten im Stehen. Edelstahlverstärkung An den Lastpunkten, damit die Holzplatte bei schweren Arbeiten nicht ausbricht. 14,2 kg Zusammengeklappt von einer Person zu tragen und im Transporter platzsparend. Vor dem Aufsteigen die Beine arretieren In der Gerüstfunktion tragen die Querholme Ihr Gewicht. Kontrollieren Sie, dass alle vier Beine vollständig eingerastet sind und der Untergrund eben und tragfähig ist. Im Herstellervideo ansehen Der Hersteller zeigt den Tisch in allen vier Funktionen im Einsatz. Video auf YouTube öffnen Der Link führt auf eine externe Seite. Andere Arbeitsflächen Rubi ausziehbarer Werktisch 300 x 120 cm (Art. 28917) Rubi RETRAC-TABLE 300 × 120 cm, bis 1.500 kg. Rubi ausziehbarer Werktisch 120 x 120 cm (Art. 28918) Rubi RETRAC-TABLE 120 × 120 cm, bis 700 kg. Montolit TABLE-ONE - ausziehbare Werkbank max. 150 x 240 cm (Art.300-20) Montolit TABLE-ONE, ausziehbar bis 150 × 240 cm. CeraMax 1200 TELESCOPE 2.0 - höhenverstellbare Werkbank CeraMax TELESCOPE 2.0, höhenverstellbar und kippbar. Technische Daten Produktart klappbarer Arbeitstisch mit vier Funktionen Funktionen Werkbank, Gerüst, Handkarren, Rollbrett Arbeitsfläche 80 × 47 cm Arbeitshöhen 55 und 80 cm Traglast Werkbank und Gerüst 200 kg Traglast Handkarren und Rollbrett 150 kg Tischplatte doppelseitig: MDF und rutschfestes Polypropylen, austauschbar Bohrdurchlass bis Ø 25 mm Räder 4, davon 2 Lenkrollen Rahmen Stahlblech und Aluminium, Verstärkungen aus Edelstahl Eigengewicht 14,2 kg Hersteller-Referenz 66924 Hersteller Rubi (Germans Boada S.A., Spanien) Warum unterschiedliche Traglasten? Als Werkbank und Gerüst steht der Tisch auf allen vier Beinen, die Last verteilt sich. Als Handkarren und Rollbrett wirkt sie auf die Räder und die Achsen – deshalb 150 statt 200 kg. Ist die Arbeitsfläche für Großformate groß genug? 80 × 47 cm ist ein Arbeitsplatz, keine Auflagefläche für 120er-Platten. Für Großformate nehmen Sie einen der großen Tische, etwa den Rubi ausziehbarer Werktisch 300 x 120 cm (Art. 28917). Kann ich die Platte ersetzen? Ja, sie ist als austauschbares Teil ausgelegt – sinnvoll, weil die MDF-Seite beim Bohren und Schneiden zwangsläufig Spuren bekommt. Trägt das Gerüst mich? Als Gerüst sind 200 kg angegeben. Prüfen Sie vor dem Aufsteigen, dass alle vier Beine arretiert sind und der Tisch auf tragfähigem, ebenem Grund steht. Die richtige Arbeitsfläche für Ihr Format Ob 120 oder 300 cm, klappbar oder ausziehbar, 180 oder 1.500 kg Traglast – die Wahl hängt an Plattenformat, Transportweg und Aufbauzeit. Sagen Sie uns, womit Sie arbeiten, dann finden wir den passenden Tisch.139,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter



-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **

Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
Top-Angebote
Produkte zum Begriff DELOCK-66924---19:
-
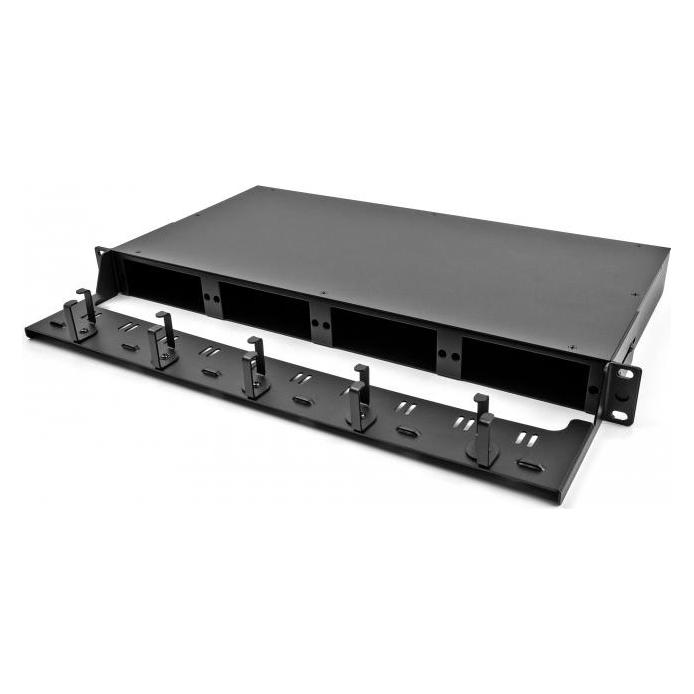
DELOCK 66924 - 19" LWL HD (High Density) Patchpanel 1 HE schwarzDieses Patchpanel von Delock kann in einen 19" Geräteschrank eingebaut werden. Es können bis zu vier HD Kassetten oder LWL Adapter Panels und zwei Spleißkassetten aufgenommen werden. Zum Einbau von LWL Adapter Panels Die Adapter Panels können individuell hinzugefügt, verschoben oder geändert werden. Eine breite Auswahl passender Adapter Panels mit vormontierten Glasfaserkupplungen ist als Zubehör erhältlich. Rückseitige Kabeleinführung Die LWL Kabel können einfach über jeweils vier Kabelzuführungen im hinteren Teil des Patchpanels durchgeführt werden. Um einen einfachen Kabelzugang zu ermöglichen, kann die obere Abdeckung entfernt werden. Optionales Rangierpanel für optimales Kabelmanagement Ein passendes Rangierpanel ist als Zubehör erhältlich, es kann einfach an das Patchpanel montiert werden und ermöglicht eine saubere Kabelführung. Mit Hilfe des Rangierpanels können somit Beschädigungen an Kabeln vermieden werden, z. B. durch Verdrehen und Biegen. Spezifikation Zur Montage in 19" Schränken, 1 HE Für HD Kassetten oder LWL Adapter Panels Bis zu 144 Fasern 4 rückseitige Kabelzuführungen Abnehmbare Abdeckung Gehäusefarbe: schwarz Maße (LxBxH): ca. 482,6 x 220,0 x 43,6 mm Systemvoraussetzungen HD Kassetten oder LWL Adapter Panels Packungsinhalt 19" LWL HD (High Density) Patchpanel 4 x Schrauben 4 x Käfigmutter Verpackung Box79,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Ähnliche Suchbegriffe für DELOCK-66924---19
-
Rubi Klappbarer Arbeitstisch 4 in 1 / Werkbank (Art. 66924)Rubi Arbeitstisch 4-in-1 – Werkbank, Gerüst, Handkarren und Rollbrett (Art. 66924) Ein Klapptisch, der vier Aufgaben übernimmt. Die Tischplatte ist doppelseitig: eine Seite MDF mit eingravierten Winkel- und Maßangaben als Werkbank, die andere rutschfestes Polypropylen für den Einsatz als Wagen, Gerüst oder Rollbrett. Rahmen aus Stahlblech und Aluminium, Verstärkungen aus Edelstahl, 14,2 kg. 4 in 1 Funktionen 200 kg als Werkbank 14,2 kg Eigengewicht Die vier Funktionen Werkbank MDF-Seite nach oben. Winkelmesser und Lineal sind eingraviert, ein Loch erlaubt Bohrungen bis Ø 25 mm ohne die Platte zu beschädigen. Traglast 200 kg. Gerüst Die Querholme der Beine dienen als Sprossen. Edelstahlverstärkungen nehmen die Last auf. Traglast 200 kg. Handkarren PP-Seite nach oben, aufkanten und rollen. Die vier Räder, davon zwei Lenkrollen, machen ihn manövrierfähig. Traglast 150 kg. Rollbrett Flach mit rutschfester PP-Fläche – für schweres Material über die Baustelle. Traglast 150 kg. Weitere Merkmale Doppelseitige Platte MDF für Werkbankarbeiten, Polypropylen rutschfest für Transport. Leicht austauschbar, wenn eine Seite verbraucht ist. Zwei Arbeitshöhen 55 oder 80 cm. Niedrig zum Zuschneiden im Sitzen, hoch für Arbeiten im Stehen. Edelstahlverstärkung An den Lastpunkten, damit die Holzplatte bei schweren Arbeiten nicht ausbricht. 14,2 kg Zusammengeklappt von einer Person zu tragen und im Transporter platzsparend. Vor dem Aufsteigen die Beine arretieren In der Gerüstfunktion tragen die Querholme Ihr Gewicht. Kontrollieren Sie, dass alle vier Beine vollständig eingerastet sind und der Untergrund eben und tragfähig ist. Im Herstellervideo ansehen Der Hersteller zeigt den Tisch in allen vier Funktionen im Einsatz. Video auf YouTube öffnen Der Link führt auf eine externe Seite. Andere Arbeitsflächen Rubi ausziehbarer Werktisch 300 x 120 cm (Art. 28917) Rubi RETRAC-TABLE 300 × 120 cm, bis 1.500 kg. Rubi ausziehbarer Werktisch 120 x 120 cm (Art. 28918) Rubi RETRAC-TABLE 120 × 120 cm, bis 700 kg. Montolit TABLE-ONE - ausziehbare Werkbank max. 150 x 240 cm (Art.300-20) Montolit TABLE-ONE, ausziehbar bis 150 × 240 cm. CeraMax 1200 TELESCOPE 2.0 - höhenverstellbare Werkbank CeraMax TELESCOPE 2.0, höhenverstellbar und kippbar. Technische Daten Produktart klappbarer Arbeitstisch mit vier Funktionen Funktionen Werkbank, Gerüst, Handkarren, Rollbrett Arbeitsfläche 80 × 47 cm Arbeitshöhen 55 und 80 cm Traglast Werkbank und Gerüst 200 kg Traglast Handkarren und Rollbrett 150 kg Tischplatte doppelseitig: MDF und rutschfestes Polypropylen, austauschbar Bohrdurchlass bis Ø 25 mm Räder 4, davon 2 Lenkrollen Rahmen Stahlblech und Aluminium, Verstärkungen aus Edelstahl Eigengewicht 14,2 kg Hersteller-Referenz 66924 Hersteller Rubi (Germans Boada S.A., Spanien) Warum unterschiedliche Traglasten? Als Werkbank und Gerüst steht der Tisch auf allen vier Beinen, die Last verteilt sich. Als Handkarren und Rollbrett wirkt sie auf die Räder und die Achsen – deshalb 150 statt 200 kg. Ist die Arbeitsfläche für Großformate groß genug? 80 × 47 cm ist ein Arbeitsplatz, keine Auflagefläche für 120er-Platten. Für Großformate nehmen Sie einen der großen Tische, etwa den Rubi ausziehbarer Werktisch 300 x 120 cm (Art. 28917). Kann ich die Platte ersetzen? Ja, sie ist als austauschbares Teil ausgelegt – sinnvoll, weil die MDF-Seite beim Bohren und Schneiden zwangsläufig Spuren bekommt. Trägt das Gerüst mich? Als Gerüst sind 200 kg angegeben. Prüfen Sie vor dem Aufsteigen, dass alle vier Beine arretiert sind und der Tisch auf tragfähigem, ebenem Grund steht. Die richtige Arbeitsfläche für Ihr Format Ob 120 oder 300 cm, klappbar oder ausziehbar, 180 oder 1.500 kg Traglast – die Wahl hängt an Plattenformat, Transportweg und Aufbauzeit. Sagen Sie uns, womit Sie arbeiten, dann finden wir den passenden Tisch.139,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
-
Wie wirkt sich die Bilanzierung auf die Gewinn- und Verlustrechnung eines Unternehmens aus? Welche Rolle spielt die Bilanzierung bei der Darstellung der finanziellen Situation eines Unternehmens?
Die Bilanzierung beeinflusst die Gewinn- und Verlustrechnung, indem sie die Einnahmen, Ausgaben, Vermögenswerte und Verbindlichkeiten eines Unternehmens erfasst und auswertet. Sie hilft dabei, den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung transparent darzustellen. Die Bilanzierung spielt eine entscheidende Rolle bei der Bewertung der finanziellen Situation eines Unternehmens und dient als Grundlage für Investitionsentscheidungen und die Beurteilung der Unternehmensperformance. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.