Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Wer stellt den Jahresabschluss fest?
Der Jahresabschluss wird in der Regel von der Geschäftsführung eines Unternehmens erstellt. Dieser wird dann von einem unabhängigen Wirtschaftsprüfer geprüft, um sicherzustellen, dass er den gesetzlichen Anforderungen entspricht und ein möglichst getreues Bild der finanziellen Lage des Unternehmens vermittelt. Nach Abschluss der Prüfung stellt der Wirtschaftsprüfer den Jahresabschluss fest und gibt sein Testat ab. Letztendlich obliegt es jedoch der Hauptversammlung oder dem Aufsichtsrat, den festgestellten Jahresabschluss zu genehmigen. **
Wer stellt den Jahresabschluss einer GmbH fest?
Der Jahresabschluss einer GmbH wird in der Regel von einem Steuerberater oder Wirtschaftsprüfer erstellt. Diese externen Fachleute prüfen die Buchführung, erstellen den Jahresabschluss nach den gesetzlichen Vorschriften und prüfen die Einhaltung der gesetzlichen Bestimmungen. Der festgestellte Jahresabschluss wird dann von der Geschäftsführung der GmbH genehmigt und von der Gesellschafterversammlung gebilligt. Erst nach dieser Billigung ist der Jahresabschluss offiziell festgestellt und kann beim Handelsregister eingereicht werden. **
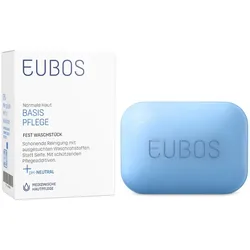
Ähnliche Suchbegriffe für EUBOS-Basis-Pflege-Fest
Top-Angebote
Produkte zum Begriff EUBOS-Basis-Pflege-Fest:
-
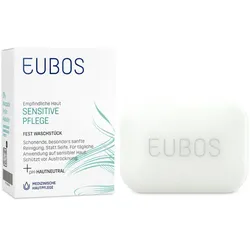
Eubos Basis Pflege - Fest Waschstück 3x125 g SeifeEUBOS BASIS PFLEGE - FEST WASCHSTÜCK Schonende Reinigung mit ausgesuchten Waschrohstoffen. Statt Seife. Mit schützenden Pflegeadditiven. - BASIS PFLEGE FEST WASCHSTÜCK. Ohne Parfüm. Für die tägliche, medizinisch schonende Körperreinigung - Ohne...17,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Wer stellt den Jahresabschluss fest wenn der Aufsichtsrat den Jahresabschluss des Vorstands ablehnt?
Wer stellt den Jahresabschluss fest, wenn der Aufsichtsrat den Jahresabschluss des Vorstands ablehnt? In einem solchen Fall muss die Hauptversammlung über den Jahresabschluss entscheiden. Die Hauptversammlung hat das Recht, den Jahresabschluss zu genehmigen oder abzulehnen. Wenn der Aufsichtsrat den Jahresabschluss ablehnt, bedeutet dies in der Regel, dass es Unstimmigkeiten oder Bedenken bezüglich der finanziellen Berichterstattung gibt, die von der Hauptversammlung geklärt werden müssen. Letztendlich liegt die Entscheidungsgewalt über den Jahresabschluss bei den Aktionären, die auf der Hauptversammlung vertreten sind. **
-
Welche Basis ist besser in Clash of Clans, Basis 1 oder Basis 2?
Es tut mir leid, aber ohne genaue Informationen über Basis 1 und Basis 2 kann ich keine genaue Antwort geben. In Clash of Clans hängt die Effektivität einer Basis von verschiedenen Faktoren ab, wie z.B. der Verteilung der Verteidigungsanlagen, der Platzierung der Mauern und der Anordnung der Ressourcen. Es ist wichtig, eine ausgewogene Basis zu haben, die sowohl gegen Boden- als auch Lufteinheiten gut verteidigt. Es wäre hilfreich, mehr Details über die beiden Basen zu haben, um eine fundierte Entscheidung zu treffen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **

Welche Basis?
Die Basis, auf die sich die Antwort bezieht, hängt von der Fragestellung ab. Es kann sich um eine mathematische Basis handeln, wie zum Beispiel die Basis eines Zahlensystems. Es kann sich aber auch um eine andere Art von Basis handeln, wie zum Beispiel die Grundlage oder der Ausgangspunkt für eine Diskussion oder Argumentation. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Top-Angebote
Produkte zum Begriff EUBOS-Basis-Pflege-Fest:
-
Eubos Basis Pflege - Fest Waschstück 3x125 g SeifeEUBOS BASIS PFLEGE - FEST WASCHSTÜCK Schonende Reinigung mit ausgesuchten Waschrohstoffen. Statt Seife. Mit schützenden Pflegeadditiven. - BASIS PFLEGE FEST WASCHSTÜCK. Ohne Parfüm. Für die tägliche, medizinisch schonende Körperreinigung - Ohne...17,95 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wer stellt den Jahresabschluss fest?
Der Jahresabschluss wird in der Regel von der Geschäftsführung eines Unternehmens erstellt. Dieser wird dann von einem unabhängigen Wirtschaftsprüfer geprüft, um sicherzustellen, dass er den gesetzlichen Anforderungen entspricht und ein möglichst getreues Bild der finanziellen Lage des Unternehmens vermittelt. Nach Abschluss der Prüfung stellt der Wirtschaftsprüfer den Jahresabschluss fest und gibt sein Testat ab. Letztendlich obliegt es jedoch der Hauptversammlung oder dem Aufsichtsrat, den festgestellten Jahresabschluss zu genehmigen. **
-
Wer stellt den Jahresabschluss einer GmbH fest?
Der Jahresabschluss einer GmbH wird in der Regel von einem Steuerberater oder Wirtschaftsprüfer erstellt. Diese externen Fachleute prüfen die Buchführung, erstellen den Jahresabschluss nach den gesetzlichen Vorschriften und prüfen die Einhaltung der gesetzlichen Bestimmungen. Der festgestellte Jahresabschluss wird dann von der Geschäftsführung der GmbH genehmigt und von der Gesellschafterversammlung gebilligt. Erst nach dieser Billigung ist der Jahresabschluss offiziell festgestellt und kann beim Handelsregister eingereicht werden. **
-
Wer stellt den Jahresabschluss fest wenn der Aufsichtsrat den Jahresabschluss des Vorstands ablehnt?
Wer stellt den Jahresabschluss fest, wenn der Aufsichtsrat den Jahresabschluss des Vorstands ablehnt? In einem solchen Fall muss die Hauptversammlung über den Jahresabschluss entscheiden. Die Hauptversammlung hat das Recht, den Jahresabschluss zu genehmigen oder abzulehnen. Wenn der Aufsichtsrat den Jahresabschluss ablehnt, bedeutet dies in der Regel, dass es Unstimmigkeiten oder Bedenken bezüglich der finanziellen Berichterstattung gibt, die von der Hauptversammlung geklärt werden müssen. Letztendlich liegt die Entscheidungsgewalt über den Jahresabschluss bei den Aktionären, die auf der Hauptversammlung vertreten sind. **
-
Welche Basis ist besser in Clash of Clans, Basis 1 oder Basis 2?
Es tut mir leid, aber ohne genaue Informationen über Basis 1 und Basis 2 kann ich keine genaue Antwort geben. In Clash of Clans hängt die Effektivität einer Basis von verschiedenen Faktoren ab, wie z.B. der Verteilung der Verteidigungsanlagen, der Platzierung der Mauern und der Anordnung der Ressourcen. Es ist wichtig, eine ausgewogene Basis zu haben, die sowohl gegen Boden- als auch Lufteinheiten gut verteidigt. Es wäre hilfreich, mehr Details über die beiden Basen zu haben, um eine fundierte Entscheidung zu treffen. **
Ähnliche Suchbegriffe für EUBOS-Basis-Pflege-Fest
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Welche Basis?
Die Basis, auf die sich die Antwort bezieht, hängt von der Fragestellung ab. Es kann sich um eine mathematische Basis handeln, wie zum Beispiel die Basis eines Zahlensystems. Es kann sich aber auch um eine andere Art von Basis handeln, wie zum Beispiel die Grundlage oder der Ausgangspunkt für eine Diskussion oder Argumentation. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.