Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Wo ist der Mittelrhein?
Der Mittelrhein ist ein Abschnitt des Rheins, der sich zwischen den Städten Bingen und Bonn in Deutschland erstreckt. Er ist bekannt für seine malerischen Weinberge, mittelalterlichen Burgen und charmanten Städte entlang des Flusses. Der Mittelrhein ist auch Teil des UNESCO-Welterbes Oberes Mittelrheintal, das für seine kulturelle Bedeutung und landschaftliche Schönheit ausgezeichnet wurde. Viele Touristen besuchen die Region, um die historischen Sehenswürdigkeiten, die Weinprobe und die malerische Landschaft zu genießen. Insgesamt ist der Mittelrhein ein beliebtes Reiseziel für Naturliebhaber und Kulturfans gleichermaßen. **
Wo fängt der Mittelrhein an?
Der Mittelrhein beginnt offiziell in Bingen am Rhein, wo der Fluss eine markante Biegung macht und von Westen nach Norden fließt. Diese Stelle wird oft als "Rheinknie" bezeichnet. Hier beginnt auch das UNESCO-Welterbe Oberes Mittelrheintal, das für seine malerischen Weinberge, Burgen und Schlösser bekannt ist. Der Mittelrhein erstreckt sich dann weiter bis nach Bonn, wo er in den Niederrhein übergeht. Insgesamt umfasst der Mittelrhein eine Strecke von etwa 185 Kilometern. **


Ähnliche Suchbegriffe für Mittelrhein
Top-Angebote
Produkte zum Begriff Mittelrhein:
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Calvinismus am Mittelrhein, Fachbücher von Roland SchlüterDas Fachbuch "Calvinismus am Mittelrhein" von Roland Schlüter bietet eine tiefgehende Analyse der Grafschaft Wied-Neuwied, die im Jahr 1564 das reformierte Bekenntnis einführte. Diese Region stellte eine protestantische Insel im überwiegend katholischen Rheinland dar. Die Grafen von Wied-Neuwied, selbst Calvinisten, erliessen 1662 ein Toleranzedikt, das religiös verfolgte Menschen verschiedener Konfessionen anzog. Die Studie untersucht, wie dieser frühneuzeitliche Kleinstaat mit begrenzten Ressourcen seine Normen durchzusetzen versuchte und dabei auf die Ideen der Aufklärung zurückgriff. Besonders hervorzuheben ist die einzigartige Betrachtung der konfessionellen und religiösen Vielfalt im Rheinland, die in dieser Form bislang nicht umfassend behandelt wurde.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung und Jahresabschluss in der Kommunalverwaltung, Fachbücher von Mark Fudalla, Martin Tölle, Christian WösteWie bilanzieren Sie in der kommunalen Verwaltung nach den Regeln der kaufmännischen doppelten Buchführung? Dieses bewährte Lehrbuch vermittelt Ihnen alles nötige Fachwissen für die erfolgreiche Anwendung des Neuen Kommunalen Finanzmanagements (NKF) - mit vielen Übungen, relevanten Gesetzestexten und Musterdokumenten. - Grundlagen der Bilanzierung im NKF und spezielle Bilanzierungssachverhalte - Inhalt, Funktion und Aufbau des Jahresabschlusses und seiner Rechenwerke Ergebnisrechnung und Finanzrechnung - Informationspflichten im Rahmen des Anhangs sowie Funktion und Inhalt des Lageberichts - Gesamtabschluss von Kommunen sowie Ansätze für Bilanzpolitik und Jahresabschlussanalyse Die rundum aktualisierte 5. Auflage berücksichtigt insbesondere die Weiterentwicklungen des NKF etwa zum Vorsichtsprinzip, dem Komponentenansatz und den pandemiebedingten Sonderregelungen. Exemplarisch an NRW orientiert, unterstützt Sie das Buch auch in anderen Bundesländern beim schnellen Einstieg. Das Buch ist ein zuverlässiger Begleiter für Studium und Verwaltungspraxis.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
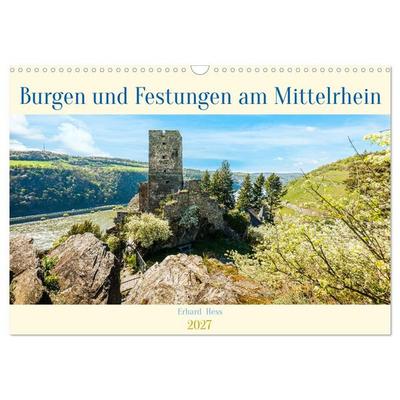
Burgen und Festungen am Mittelrhein (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderBurgen Und Festungen Entlang Des Mittelrheins In Romantischer Lage, Zwischen Bingen Und Koblenz, Professionell Fotografiert Und In Bester Qualität Präsentiert. Rheinromantik Pur! Mittelalterliche Archtitektur In Einem Der Schönsten Landstriche Der...31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **

Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
Wie lange bekommt man bei einer roten Karte in der C-Jugend im Mittelrhein eine Sperre?
Die Dauer der Sperre bei einer roten Karte in der C-Jugend im Mittelrhein hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Vergehens und den individuellen Umständen. In der Regel kann man jedoch von einer Sperre von ein bis drei Spielen ausgehen. Es ist wichtig, sich bei den zuständigen Verbänden oder Vereinen über die genauen Bestimmungen zu informieren. **
Top-Angebote
Produkte zum Begriff Mittelrhein:
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Calvinismus am Mittelrhein, Fachbücher von Roland SchlüterDas Fachbuch "Calvinismus am Mittelrhein" von Roland Schlüter bietet eine tiefgehende Analyse der Grafschaft Wied-Neuwied, die im Jahr 1564 das reformierte Bekenntnis einführte. Diese Region stellte eine protestantische Insel im überwiegend katholischen Rheinland dar. Die Grafen von Wied-Neuwied, selbst Calvinisten, erliessen 1662 ein Toleranzedikt, das religiös verfolgte Menschen verschiedener Konfessionen anzog. Die Studie untersucht, wie dieser frühneuzeitliche Kleinstaat mit begrenzten Ressourcen seine Normen durchzusetzen versuchte und dabei auf die Ideen der Aufklärung zurückgriff. Besonders hervorzuheben ist die einzigartige Betrachtung der konfessionellen und religiösen Vielfalt im Rheinland, die in dieser Form bislang nicht umfassend behandelt wurde.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo ist der Mittelrhein?
Der Mittelrhein ist ein Abschnitt des Rheins, der sich zwischen den Städten Bingen und Bonn in Deutschland erstreckt. Er ist bekannt für seine malerischen Weinberge, mittelalterlichen Burgen und charmanten Städte entlang des Flusses. Der Mittelrhein ist auch Teil des UNESCO-Welterbes Oberes Mittelrheintal, das für seine kulturelle Bedeutung und landschaftliche Schönheit ausgezeichnet wurde. Viele Touristen besuchen die Region, um die historischen Sehenswürdigkeiten, die Weinprobe und die malerische Landschaft zu genießen. Insgesamt ist der Mittelrhein ein beliebtes Reiseziel für Naturliebhaber und Kulturfans gleichermaßen. **
-
Wo fängt der Mittelrhein an?
Der Mittelrhein beginnt offiziell in Bingen am Rhein, wo der Fluss eine markante Biegung macht und von Westen nach Norden fließt. Diese Stelle wird oft als "Rheinknie" bezeichnet. Hier beginnt auch das UNESCO-Welterbe Oberes Mittelrheintal, das für seine malerischen Weinberge, Burgen und Schlösser bekannt ist. Der Mittelrhein erstreckt sich dann weiter bis nach Bonn, wo er in den Niederrhein übergeht. Insgesamt umfasst der Mittelrhein eine Strecke von etwa 185 Kilometern. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Ähnliche Suchbegriffe für Mittelrhein
-
Bilanzierung und Jahresabschluss in der Kommunalverwaltung, Fachbücher von Mark Fudalla, Martin Tölle, Christian WösteWie bilanzieren Sie in der kommunalen Verwaltung nach den Regeln der kaufmännischen doppelten Buchführung? Dieses bewährte Lehrbuch vermittelt Ihnen alles nötige Fachwissen für die erfolgreiche Anwendung des Neuen Kommunalen Finanzmanagements (NKF) - mit vielen Übungen, relevanten Gesetzestexten und Musterdokumenten. - Grundlagen der Bilanzierung im NKF und spezielle Bilanzierungssachverhalte - Inhalt, Funktion und Aufbau des Jahresabschlusses und seiner Rechenwerke Ergebnisrechnung und Finanzrechnung - Informationspflichten im Rahmen des Anhangs sowie Funktion und Inhalt des Lageberichts - Gesamtabschluss von Kommunen sowie Ansätze für Bilanzpolitik und Jahresabschlussanalyse Die rundum aktualisierte 5. Auflage berücksichtigt insbesondere die Weiterentwicklungen des NKF etwa zum Vorsichtsprinzip, dem Komponentenansatz und den pandemiebedingten Sonderregelungen. Exemplarisch an NRW orientiert, unterstützt Sie das Buch auch in anderen Bundesländern beim schnellen Einstieg. Das Buch ist ein zuverlässiger Begleiter für Studium und Verwaltungspraxis.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Burgen und Festungen am Mittelrhein (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderBurgen Und Festungen Entlang Des Mittelrheins In Romantischer Lage, Zwischen Bingen Und Koblenz, Professionell Fotografiert Und In Bester Qualität Präsentiert. Rheinromantik Pur! Mittelalterliche Archtitektur In Einem Der Schönsten Landstriche Der...31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Wie lange bekommt man bei einer roten Karte in der C-Jugend im Mittelrhein eine Sperre?
Die Dauer der Sperre bei einer roten Karte in der C-Jugend im Mittelrhein hängt von verschiedenen Faktoren ab, wie zum Beispiel der Schwere des Vergehens und den individuellen Umständen. In der Regel kann man jedoch von einer Sperre von ein bis drei Spielen ausgehen. Es ist wichtig, sich bei den zuständigen Verbänden oder Vereinen über die genauen Bestimmungen zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.