Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Was sind die gesetzlichen Bestimmungen zur Ablieferung von Pflichtexemplaren an die Deutsche Nationalbibliothek?
Verlage sind gesetzlich verpflichtet, von jedem veröffentlichten Buch ein Pflichtexemplar an die Deutsche Nationalbibliothek abzuliefern. Diese Regelung gilt auch für elektronische Publikationen. Die genauen Bestimmungen sind im Pflichtexemplargesetz geregelt. **
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **


Ähnliche Suchbegriffe für Nationalbibliothek
Top-Angebote
Produkte zum Begriff Nationalbibliothek:
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzierung und Jahresabschluss in der Kommunalverwaltung, Fachbücher von Mark Fudalla, Martin Tölle, Christian WösteWie bilanzieren Sie in der kommunalen Verwaltung nach den Regeln der kaufmännischen doppelten Buchführung? Dieses bewährte Lehrbuch vermittelt Ihnen alles nötige Fachwissen für die erfolgreiche Anwendung des Neuen Kommunalen Finanzmanagements (NKF) - mit vielen Übungen, relevanten Gesetzestexten und Musterdokumenten. - Grundlagen der Bilanzierung im NKF und spezielle Bilanzierungssachverhalte - Inhalt, Funktion und Aufbau des Jahresabschlusses und seiner Rechenwerke Ergebnisrechnung und Finanzrechnung - Informationspflichten im Rahmen des Anhangs sowie Funktion und Inhalt des Lageberichts - Gesamtabschluss von Kommunen sowie Ansätze für Bilanzpolitik und Jahresabschlussanalyse Die rundum aktualisierte 5. Auflage berücksichtigt insbesondere die Weiterentwicklungen des NKF etwa zum Vorsichtsprinzip, dem Komponentenansatz und den pandemiebedingten Sonderregelungen. Exemplarisch an NRW orientiert, unterstützt Sie das Buch auch in anderen Bundesländern beim schnellen Einstieg. Das Buch ist ein zuverlässiger Begleiter für Studium und Verwaltungspraxis.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
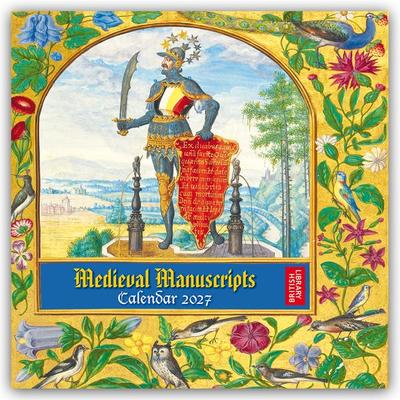
British Library Illuminated Manuscripts – Bilderhandschriften der Britischen Nationalbibliothek 2027 – Original Flame Tree Publishing-KalenderDer Praktische Monats-kalender Von Flame Tree Publishing Ist Zum Aufklappen (30,5 X 30,5 Cm, Aufgeklappt 30,5 X 61 Cm). Er Bietet 12 Verschiedene, Sorgfältig Ausgewählte Bilder Mit Meist Kurzen Textinformationen Zu Den Bildern. Das Große Kalendarium...13,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Was sind die Voraussetzungen und Fristen für die Ablieferung von Pflichtexemplaren an die Deutsche Nationalbibliothek?
Die Ablieferung von Pflichtexemplaren an die Deutsche Nationalbibliothek ist gesetzlich vorgeschrieben für Verlage, Drucker und Autoren. Die Frist für die Ablieferung beträgt 4 Wochen nach Erscheinen des Werkes. Die genauen Voraussetzungen und Modalitäten sind auf der Website der Deutschen Nationalbibliothek einsehbar. **
-
Was sind die rechtlichen Anforderungen an die Ablieferung von Veröffentlichungen an die Deutsche Nationalbibliothek?
Die Ablieferung von Veröffentlichungen an die Deutsche Nationalbibliothek ist gesetzlich verpflichtend gemäß dem Pflichtexemplargesetz. Es müssen alle gedruckten und elektronischen Veröffentlichungen abgeliefert werden, die in Deutschland erscheinen. Die Veröffentlichungen müssen in einem guten Zustand sein und mit Metadaten versehen werden. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was ist der Prozess der Ablieferung von Pflichtexemplaren an die Nationalbibliothek und warum ist er wichtig?
Der Prozess der Ablieferung von Pflichtexemplaren an die Nationalbibliothek beinhaltet die gesetzlich vorgeschriebene Abgabe von gedruckten oder elektronischen Publikationen an die Bibliothek. Dies dient dazu, das kulturelle Erbe eines Landes zu bewahren, die Forschung zu fördern und den Zugang zu Informationen für die Öffentlichkeit zu gewährleisten. Die Nationalbibliothek sammelt und archiviert diese Exemplare, um sicherzustellen, dass sie für zukünftige Generationen zugänglich sind. **
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Top-Angebote
Produkte zum Begriff Nationalbibliothek:
-
»Nationalbibliothek« im geteilten Land, Fachbücher von Christian RauDas Fachbuch „Nationalbibliothek“ im geteilten Land von Christian Rau bietet eine tiefgehende Analyse der Deutschen Bücherei, die im Kontext der politischen Extreme des 20. Jahrhunderts entstand. Die Studie beleuchtet die Entwicklung der Bibliothek von ihrer Gründung im Jahr 1912 bis zur Gegenwart und hinterfragt das Selbstbild der Institution als unpolitische Kulturstätte. Rau untersucht die Rolle der Deutschen Bücherei sowohl in der DDR, wo sie als Aushängeschild der sozialistischen Kultur galt, als auch in der Bundesrepublik, wo sie als Propagandainstrument der SED wahrgenommen wurde. Durch die Analyse der Beziehungen zu verschiedenen Akteuren und Institutionen wird deutlich, dass die Realität der Deutschen Bücherei weit komplexer ist als einfache Zuschreibungen. Dieses Buch ist eine wertvolle Ressource für alle, die sich für die Geschichte der deutschen Bibliothekslandschaft und die kulturellen Spannungen im geteilten Deutschland interessieren.54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Schulbücher von Michael Währisch, Karin BreidenbachDieser Band vermittelt verständlich und praxisnah die Grundlagen der Buchführung und des Jahresabschlusses – einschliesslich Bilanz, Gewinn- und Verlustrechnung, Anhang sowie Lagebericht. Die 6. Auflage wurde um ein neues Kapitel zur Nachhaltigkeitsberichterstattung ergänzt.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Buchhaltung und Bilanzierung, Schulbücher von Josef LechnerDas Lehrbuch "Grundlagen der Buchhaltung und Bilanzierung" bietet eine umfassende Einführung in die wesentlichen Aspekte des Rechnungswesens. Es vermittelt die Technik der doppelten Buchhaltung und beleuchtet die spezifischen Anforderungen der italienischen Aufzeichnungspraxis sowie die damit verbundenen Dokumentationspflichten. Durch anschauliche Lehrbeispiele und Lösungsangaben wird die Verbuchung gängiger Geschäftsfälle verständlich erklärt. Zudem enthält das Buch Übungen, die es den Lernenden ermöglichen, das Gelernte eigenständig zu vertiefen. Online stehen zusätzliche Materialien und Übungen zur Verfügung, die nach Schwierigkeitsgrad gestaffelt sind. Lehrende haben die Möglichkeit, über ein Passwort auf die Lösungen zuzugreifen. Dieses Buch richtet sich sowohl an Studierende der Wirtschaftsfachoberschulen in Südtirol als auch an alle, die sich die Grundlagen der Buchhaltung und Bilanzierung im Selbststudium aneignen möchten.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gesetzlichen Bestimmungen zur Ablieferung von Pflichtexemplaren an die Deutsche Nationalbibliothek?
Verlage sind gesetzlich verpflichtet, von jedem veröffentlichten Buch ein Pflichtexemplar an die Deutsche Nationalbibliothek abzuliefern. Diese Regelung gilt auch für elektronische Publikationen. Die genauen Bestimmungen sind im Pflichtexemplargesetz geregelt. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Was sind die Voraussetzungen und Fristen für die Ablieferung von Pflichtexemplaren an die Deutsche Nationalbibliothek?
Die Ablieferung von Pflichtexemplaren an die Deutsche Nationalbibliothek ist gesetzlich vorgeschrieben für Verlage, Drucker und Autoren. Die Frist für die Ablieferung beträgt 4 Wochen nach Erscheinen des Werkes. Die genauen Voraussetzungen und Modalitäten sind auf der Website der Deutschen Nationalbibliothek einsehbar. **
Ähnliche Suchbegriffe für Nationalbibliothek
-
Bilanzierung und Jahresabschluss in der Kommunalverwaltung, Fachbücher von Mark Fudalla, Martin Tölle, Christian WösteWie bilanzieren Sie in der kommunalen Verwaltung nach den Regeln der kaufmännischen doppelten Buchführung? Dieses bewährte Lehrbuch vermittelt Ihnen alles nötige Fachwissen für die erfolgreiche Anwendung des Neuen Kommunalen Finanzmanagements (NKF) - mit vielen Übungen, relevanten Gesetzestexten und Musterdokumenten. - Grundlagen der Bilanzierung im NKF und spezielle Bilanzierungssachverhalte - Inhalt, Funktion und Aufbau des Jahresabschlusses und seiner Rechenwerke Ergebnisrechnung und Finanzrechnung - Informationspflichten im Rahmen des Anhangs sowie Funktion und Inhalt des Lageberichts - Gesamtabschluss von Kommunen sowie Ansätze für Bilanzpolitik und Jahresabschlussanalyse Die rundum aktualisierte 5. Auflage berücksichtigt insbesondere die Weiterentwicklungen des NKF etwa zum Vorsichtsprinzip, dem Komponentenansatz und den pandemiebedingten Sonderregelungen. Exemplarisch an NRW orientiert, unterstützt Sie das Buch auch in anderen Bundesländern beim schnellen Einstieg. Das Buch ist ein zuverlässiger Begleiter für Studium und Verwaltungspraxis.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
British Library Illuminated Manuscripts – Bilderhandschriften der Britischen Nationalbibliothek 2027 – Original Flame Tree Publishing-KalenderDer Praktische Monats-kalender Von Flame Tree Publishing Ist Zum Aufklappen (30,5 X 30,5 Cm, Aufgeklappt 30,5 X 61 Cm). Er Bietet 12 Verschiedene, Sorgfältig Ausgewählte Bilder Mit Meist Kurzen Textinformationen Zu Den Bildern. Das Große Kalendarium...13,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Corpus Papyrorum Raineri Archiducis Austriae, Volumen I, Gebundene Ausgabe von Österreichische Nationalbibliothek, Legare Street Press,Corpus Papyrorum Raineri Archiducis Austriae, Volumen I, Gebundene Ausgabe Von Österreichische Nationalbibliothek, Legare Street Press, 978-1-01-905670-7, Seitenanzahl: 31442,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Corpus Papyrorum Raineri Archiducis Austriae, Volumen I, Taschenbuch von Österreichische Nationalbibliothek, Legare Street Press, 978-1-01-906172-5Corpus Papyrorum Raineri Archiducis Austriae, Volumen I, Taschenbuch Von Österreichische Nationalbibliothek, Legare Street Press, 978-1-01-906172-5, Seitenanzahl: 31429,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die rechtlichen Anforderungen an die Ablieferung von Veröffentlichungen an die Deutsche Nationalbibliothek?
Die Ablieferung von Veröffentlichungen an die Deutsche Nationalbibliothek ist gesetzlich verpflichtend gemäß dem Pflichtexemplargesetz. Es müssen alle gedruckten und elektronischen Veröffentlichungen abgeliefert werden, die in Deutschland erscheinen. Die Veröffentlichungen müssen in einem guten Zustand sein und mit Metadaten versehen werden. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Prozess der Ablieferung von Pflichtexemplaren an die Nationalbibliothek und warum ist er wichtig?
Der Prozess der Ablieferung von Pflichtexemplaren an die Nationalbibliothek beinhaltet die gesetzlich vorgeschriebene Abgabe von gedruckten oder elektronischen Publikationen an die Bibliothek. Dies dient dazu, das kulturelle Erbe eines Landes zu bewahren, die Forschung zu fördern und den Zugang zu Informationen für die Öffentlichkeit zu gewährleisten. Die Nationalbibliothek sammelt und archiviert diese Exemplare, um sicherzustellen, dass sie für zukünftige Generationen zugänglich sind. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.