Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
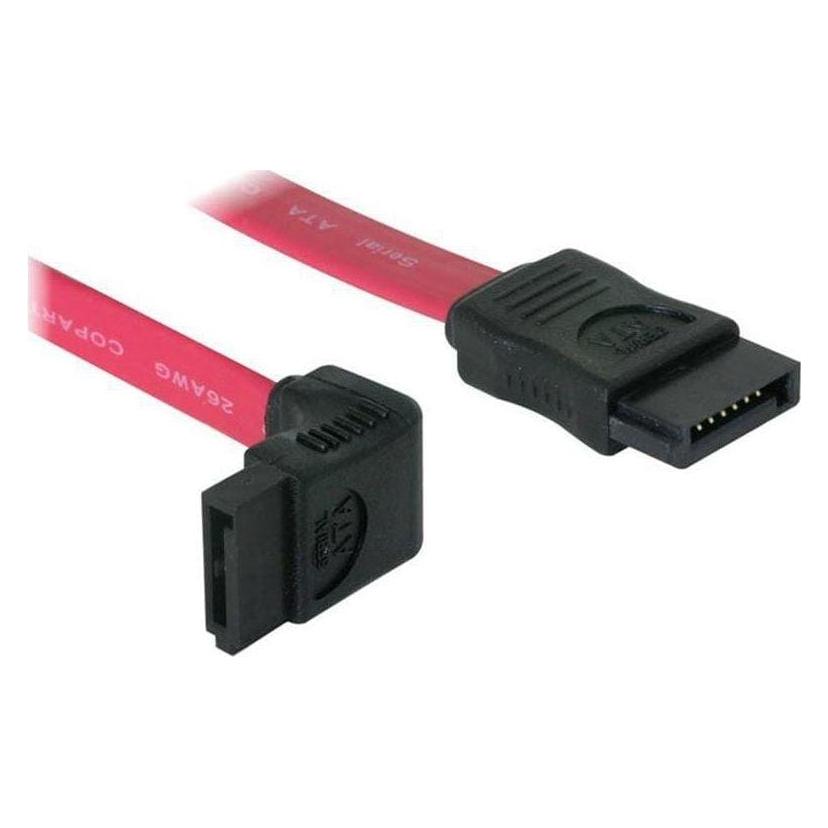
Welche Übertragungsgeschwindigkeit hat SATA sata2?
SATA 2, auch bekannt als SATA 3 Gbit/s, hat eine maximale Übertragungsgeschwindigkeit von 3 Gigabit pro Sekunde. Dies entspricht einer Datenübertragungsrate von etwa 300 Megabyte pro Sekunde. Im Vergleich zu seinem Vorgänger, SATA 1, bietet SATA 2 eine schnellere Datenübertragung und verbesserte Leistung. Es ist wichtig zu beachten, dass die tatsächliche Übertragungsgeschwindigkeit auch von anderen Faktoren wie der verwendeten Hardware und der Qualität der Kabel abhängen kann. **
Kann man eine SATA 3 Festplatte an sata2 anschließen?
Ja, man kann eine SATA 3 Festplatte an einen SATA 2 Anschluss anschließen. SATA 3 Festplatten sind abwärtskompatibel mit SATA 2 Anschlüssen, was bedeutet, dass sie auf langsameren SATA 2 Geschwindigkeiten laufen können. Allerdings wird die maximale Übertragungsgeschwindigkeit durch den langsameren SATA 2 Anschluss begrenzt. Es ist ratsam, die Firmware und Treiber auf dem neuesten Stand zu halten, um die beste Leistung zu erzielen. Es kann auch vorkommen, dass einige Funktionen der SATA 3 Festplatte, wie z.B. Native Command Queuing, nicht vollständig unterstützt werden. **
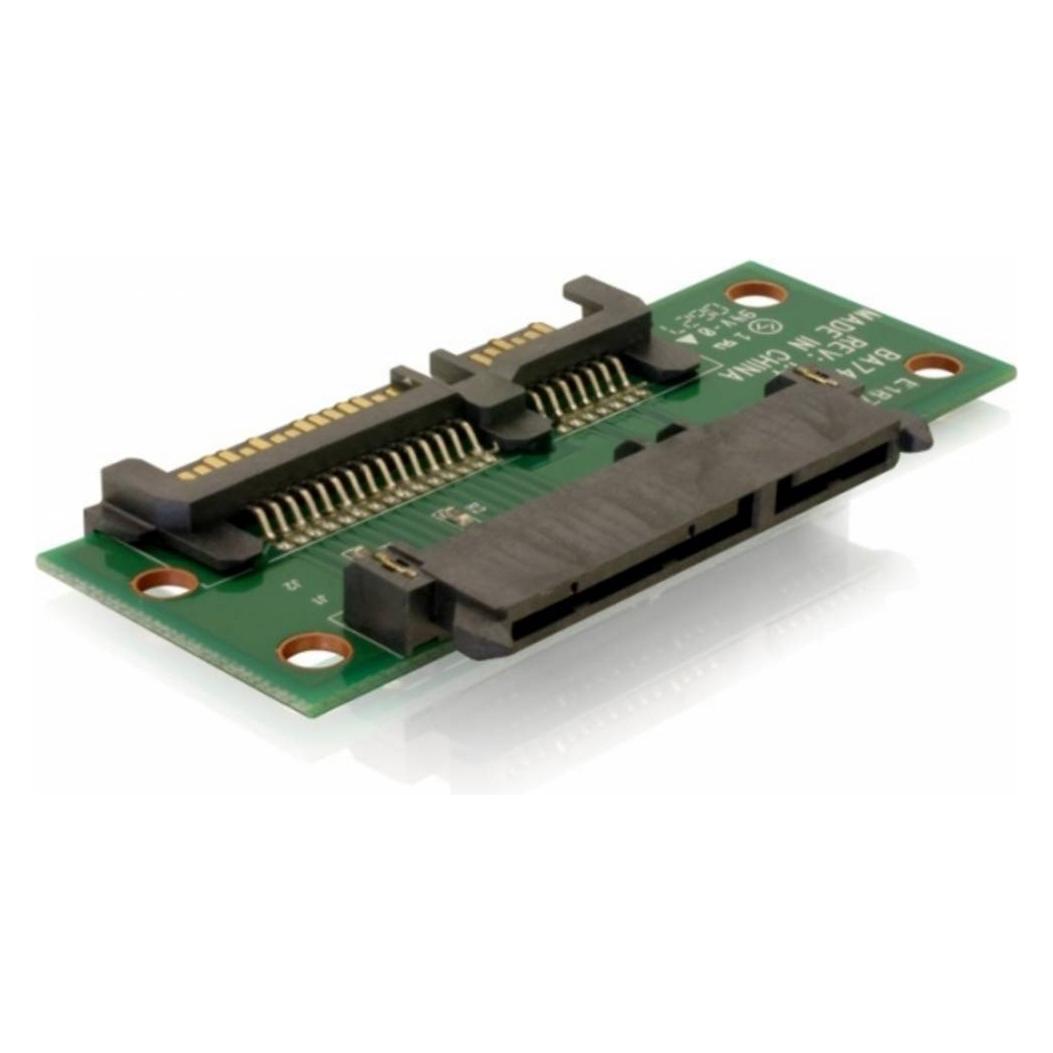

Ähnliche Suchbegriffe für Sata2
Top-Angebote
Produkte zum Begriff Sata2:
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie schwierig ist es, von SATA2 auf SATA3 aufzurüsten?
Es ist in der Regel relativ einfach, von SATA2 auf SATA3 aufzurüsten. Man muss lediglich das alte SATA2-Kabel durch ein SATA3-Kabel ersetzen und den SATA2-Anschluss auf dem Motherboard durch einen SATA3-Anschluss ersetzen. Es ist jedoch wichtig zu beachten, dass die tatsächliche Geschwindigkeitssteigerung von der Leistungsfähigkeit der anderen Komponenten im System abhängen kann. **
-
Ist der Unterschied zwischen SATA2 und SATA3 bei HDDs groß?
Der Unterschied zwischen SATA2 und SATA3 bei HDDs ist nicht sehr groß. SATA2 hat eine maximale Übertragungsrate von 3 Gbit/s, während SATA3 eine maximale Übertragungsrate von 6 Gbit/s bietet. Dies bedeutet, dass SATA3 theoretisch doppelt so schnell sein kann wie SATA2. In der Praxis ist der Unterschied jedoch aufgrund der begrenzten Leistung von HDDs nicht so spürbar wie bei SSDs. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Top-Angebote
Produkte zum Begriff Sata2:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Übertragungsgeschwindigkeit hat SATA sata2?
SATA 2, auch bekannt als SATA 3 Gbit/s, hat eine maximale Übertragungsgeschwindigkeit von 3 Gigabit pro Sekunde. Dies entspricht einer Datenübertragungsrate von etwa 300 Megabyte pro Sekunde. Im Vergleich zu seinem Vorgänger, SATA 1, bietet SATA 2 eine schnellere Datenübertragung und verbesserte Leistung. Es ist wichtig zu beachten, dass die tatsächliche Übertragungsgeschwindigkeit auch von anderen Faktoren wie der verwendeten Hardware und der Qualität der Kabel abhängen kann. **
-
Kann man eine SATA 3 Festplatte an sata2 anschließen?
Ja, man kann eine SATA 3 Festplatte an einen SATA 2 Anschluss anschließen. SATA 3 Festplatten sind abwärtskompatibel mit SATA 2 Anschlüssen, was bedeutet, dass sie auf langsameren SATA 2 Geschwindigkeiten laufen können. Allerdings wird die maximale Übertragungsgeschwindigkeit durch den langsameren SATA 2 Anschluss begrenzt. Es ist ratsam, die Firmware und Treiber auf dem neuesten Stand zu halten, um die beste Leistung zu erzielen. Es kann auch vorkommen, dass einige Funktionen der SATA 3 Festplatte, wie z.B. Native Command Queuing, nicht vollständig unterstützt werden. **
-
Wie schwierig ist es, von SATA2 auf SATA3 aufzurüsten?
Es ist in der Regel relativ einfach, von SATA2 auf SATA3 aufzurüsten. Man muss lediglich das alte SATA2-Kabel durch ein SATA3-Kabel ersetzen und den SATA2-Anschluss auf dem Motherboard durch einen SATA3-Anschluss ersetzen. Es ist jedoch wichtig zu beachten, dass die tatsächliche Geschwindigkeitssteigerung von der Leistungsfähigkeit der anderen Komponenten im System abhängen kann. **
-
Ist der Unterschied zwischen SATA2 und SATA3 bei HDDs groß?
Der Unterschied zwischen SATA2 und SATA3 bei HDDs ist nicht sehr groß. SATA2 hat eine maximale Übertragungsrate von 3 Gbit/s, während SATA3 eine maximale Übertragungsrate von 6 Gbit/s bietet. Dies bedeutet, dass SATA3 theoretisch doppelt so schnell sein kann wie SATA2. In der Praxis ist der Unterschied jedoch aufgrund der begrenzten Leistung von HDDs nicht so spürbar wie bei SSDs. **
Ähnliche Suchbegriffe für Sata2
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.