Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **

Ähnliche Suchbegriffe für Viren
Top-Angebote
Produkte zum Begriff Viren:
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Volker Schultz - Basiswissen Rechnungswesen: Buchführung, Bilanzierung, Kostenrechnung, Controlling - Preis vom 28.09.2026 21:19:57 hBinding : Taschenbuch, Edition : 6. Auflage, Label : Deutscher Taschenbuch Verlag, Publisher : Deutscher Taschenbuch Verlag, medium : Taschenbuch, numberOfPages : 320, publicationDate : 2011-01-01, authors : Volker Schultz, languages : german, ISBN : 34235081593,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was haben echte Viren mit Computer Viren gemeinsam?
Was haben echte Viren mit Computer Viren gemeinsam? Beide Arten von Viren haben die Fähigkeit, sich schnell zu verbreiten und Schaden anzurichten. Echte Viren können sich durch Tröpfcheninfektion oder direkten Kontakt verbreiten, während Computer Viren sich durch infizierte Dateien oder E-Mails verbreiten. Beide Arten von Viren können das betroffene System schwächen oder sogar zerstören. Darüber hinaus können sowohl echte Viren als auch Computer Viren durch präventive Maßnahmen wie Impfungen oder Antivirensoftware bekämpft werden. **


Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
Top-Angebote
Produkte zum Begriff Viren:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
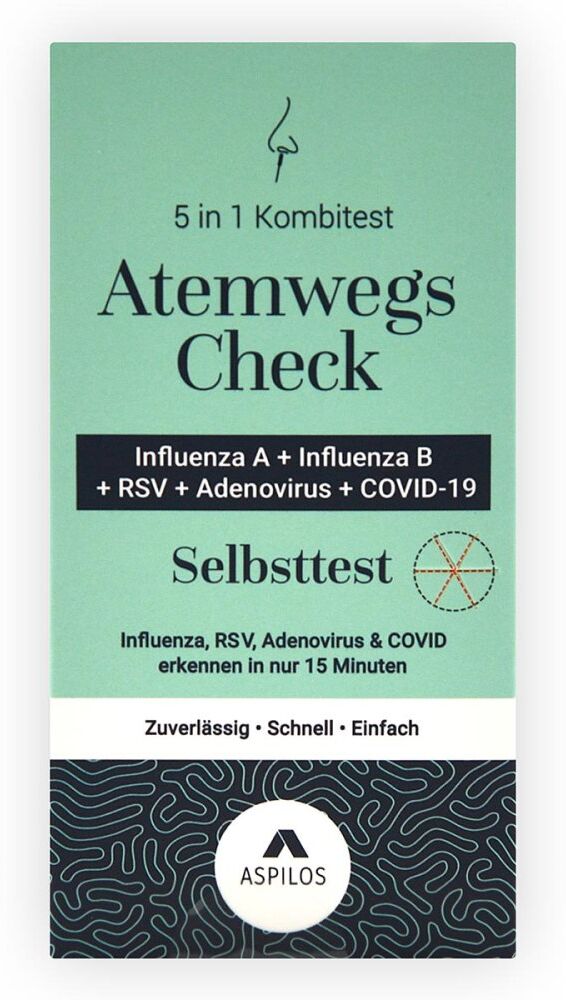
Aspilos Schnelltest 5in1 Viren & ErkältungscheckAnwendungsgebiet von Aspilos Schnelltest 5in1 Viren & ErkältungscheckDer Atemwegs Check 5-in-1 Selbsttest für zuhause ermöglicht eine schnelle und einfache Überprüfung auf mehrere häufige Atemwegserreger gleichzeitig. Der Test weist Antigene von SARS-CoV-2 (COVID-19), Influenza A, Influenza B, Respiratorischem Synzytial-Virus (RSV) und Adenovirus in Nasenabstrichproben nach.Der Schnelltest basiert auf einer immunologischen Antigen-Nachweismethode und liefert innerhalb kurzer Zeit ein visuell ablesbares Ergebnis. Er eignet sich sowohl für Personen mit Symptomen einer Atemwegsinfektion als auch für Personen ohne Symptome, die ihren Gesundheitsstatus überprüfen möchten. Vorteile des Aspilos Schnelltest 5in1 Viren & Erkältungscheck: Mehrfachnachweis: Der Test ermöglicht den gleichzeitigen Nachweis mehrerer häufiger Atemwegsviren mit nur einer Probe. Dadurch kann eine erste Einschätzung möglicher Infektionsursachen erfolgen. Einfache Anwendung: Der Selbsttest ist für die Anwendung zu Hause konzipiert und kann ohne medizinische Vorkenntnisse durchgeführt werden. Eine verständliche Schritt-für-Schritt-Anleitung führt sicher durch die Testdurchführung. Schnelles Ergebnis: Bereits nach etwa 15 Minuten liefert der Test ein klares Ergebnis. Eine integrierte Kontrolllinie bestätigt die korrekte Durchführung sowie ein ausreichendes Probenvolumen. Der Test kann eine erste Orientierung bei Verdacht auf eine Atemwegsinfektion geben. Bei einem positiven Testergebnis oder anhaltenden Beschwerden sollte eine ärztliche Abklärung erfolgen, um eine sichere Diagnose und geeignete Behandlung zu gewährleisten.Wirkstoffe / Inhaltsstoffe / ZutatenPackungsinhalt von Aspilos Schnelltest 5in1 Viren & Erkältungscheck:TestkassetteExtraktionsröhrchen mit PufferlösungSteriler NasenabstrichtupferSammelbeutel zur EntsorgungPackungsbeilage mit detaillierten Anweisungen Aspilos Schnelltest 5in1 Viren & Erkältungscheck können in Ihrer Ver2,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was sind Abschreibungen in der Buchhaltung und wie beeinflussen sie die Gewinn- und Verlustrechnung eines Unternehmens?
Abschreibungen sind die planmäßige Verteilung der Anschaffungskosten von Vermögensgegenständen auf deren Nutzungsdauer. Sie mindern den Gewinn eines Unternehmens, da sie als Aufwand verbucht werden. Dadurch verringern sie das steuerpflichtige Einkommen und damit die Steuerlast des Unternehmens. **
Ähnliche Suchbegriffe für Viren
-
Volker Schultz - Basiswissen Rechnungswesen: Buchführung, Bilanzierung, Kostenrechnung, Controlling - Preis vom 28.09.2026 21:19:57 hBinding : Taschenbuch, Edition : 6. Auflage, Label : Deutscher Taschenbuch Verlag, Publisher : Deutscher Taschenbuch Verlag, medium : Taschenbuch, numberOfPages : 320, publicationDate : 2011-01-01, authors : Volker Schultz, languages : german, ISBN : 34235081593,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Firmenfahrzeug in Buchhaltung und Jahresabschluss, Fachbücher von Kristin MarkgrafBesser kaufen oder leasen? Welche Kosten können von der Steuer abgesetzt werden? Hat es Vorteile, ein Elektro- oder Hybridfahrzeug anzuschaffen? Dieses Buch beantwortet zuverlässig Ihre Fragen rund um die buchhalterische Behandlung von Firmenwagen. Es erläutert alle wichtigen steuerlichen Regelungen verständlich und praxisnah. Kristin Markgraf zeigt, wie Ausgaben rund um den Firmenwagen korrekt erfasst, gebucht und bewertet werden. Mit Buchungsvorlagen veranschaulicht sie, wie Sie dabei richtig vorgehen. Zahlreiche Fallbeispiele erläutern ertragsteuerliche, umsatzsteuerliche und lohnsteuerliche Gesichtspunkte und bringen mehr Klarheit in der Buchhaltung. Sie erhalten ausserdem Tipps zur Steueroptimierung und erfahren, wo die Grenzen des Machbaren liegen, damit die Aufwendungen vom Finanzamt anerkannt werden. Inhalte: - Kauf und Leasing in der Buchhaltung - Aufwendungen und Erträge im Zusammenhang mit Firmenwagen - Das betrieblich mitgenutzte Privatfahrzeug / Privatnutzung eines Firmenwagens - Firmenwagen einer Personengesellschaft / einer Kapitalgesellschaft - Überlassung des Firmenwagens an Arbeitnehmer Neu in der 2. Auflage: - Änderungen und Sonderregelungen zu Elektro- und Hybridfahrzeugen, eBikes und Fahrräder Die digitale und kostenfreie Ergänzung zu Ihrem Buch: Zugriff auf ergänzende Materialien und Inhalte, E-Book direkt online lesen im Browser, persönliche Fachbibliothek mit Ihren Büchern.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woran orientiert sich die Zeitabgrenzung in der Buchhaltung und wie beeinflusst sie die Gewinn- und Verlustrechnung?
Die Zeitabgrenzung in der Buchhaltung orientiert sich an dem Zeitpunkt, zu dem Einnahmen und Ausgaben verbucht werden. Sie beeinflusst die Gewinn- und Verlustrechnung, indem sie sicherstellt, dass Einnahmen und Ausgaben in dem Zeitraum erfasst werden, in dem sie tatsächlich angefallen sind. Dadurch wird die Genauigkeit der finanziellen Berichterstattung gewährleistet. **
-
Was haben echte Viren mit Computer Viren gemeinsam?
Was haben echte Viren mit Computer Viren gemeinsam? Beide Arten von Viren haben die Fähigkeit, sich schnell zu verbreiten und Schaden anzurichten. Echte Viren können sich durch Tröpfcheninfektion oder direkten Kontakt verbreiten, während Computer Viren sich durch infizierte Dateien oder E-Mails verbreiten. Beide Arten von Viren können das betroffene System schwächen oder sogar zerstören. Darüber hinaus können sowohl echte Viren als auch Computer Viren durch präventive Maßnahmen wie Impfungen oder Antivirensoftware bekämpft werden. **
-
Wer muss Gewinn und Verlustrechnung machen?
Die Gewinn- und Verlustrechnung (GuV) muss von Unternehmen erstellt werden, um ihre finanzielle Leistung und den Erfolg des Geschäftsbetriebs zu analysieren. In der Regel wird die GuV von der Buchhaltungsabteilung oder einem externen Buchhalter erstellt. Es ist wichtig, dass die GuV regelmäßig erstellt wird, um die finanzielle Gesundheit des Unternehmens zu überwachen und fundierte Entscheidungen zu treffen. Die GuV zeigt Einnahmen, Kosten und den Gewinn oder Verlust eines Unternehmens über einen bestimmten Zeitraum auf. Letztendlich ist die GuV ein wichtiges Instrument für die Unternehmensleitung, Investoren und andere Stakeholder, um die finanzielle Performance des Unternehmens zu bewerten. **
-
Wie lautet die Gewinn- und Verlustrechnung?
Die Gewinn- und Verlustrechnung (GuV) ist eine betriebswirtschaftliche Rechnung, die die Erträge und Aufwendungen eines Unternehmens für einen bestimmten Zeitraum gegenüberstellt. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat. Die GuV gliedert sich in verschiedene Positionen wie Umsatzerlöse, betriebliche Aufwendungen, Finanzergebnis und Steuern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.