Domain buchfuehrung-thueringen.de kaufen?
Wir ziehen mit dem Projekt
buchfuehrung-thueringen.de um.
Sind Sie am Kauf der Domain
buchfuehrung-thueringen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchfuehrung-thueringen.de kaufen?
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **

Ähnliche Suchbegriffe für Zwischen-Stopp
Top-Angebote
Produkte zum Begriff Zwischen-Stopp:
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
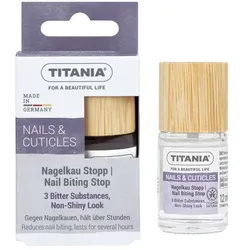
Titania Nagelkau StoppDer TITANIA® Nagelkau Stopp mit Denatonium Benzoate, Eukalyptus- und Blutorangenöl vermindert den Drang zum Nagelkauen und hält über mehrere Stunden, selbst nach dem Händewaschen. Feuchtigkeitsspendende Inhaltsstoffe unterstützen das Nachwachsen gesunder Nägel. Der Nagelkau Stopp ist farblos und kein Nagellack, daher nicht glänzend. Gegen Nagelkauen, hält über Stunden5,59 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter


-
"Was ist der Unterschied zwischen Einnahmeüberschussrechnung und Gewinn- und Verlustrechnung?"
Die Einnahmeüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung für Kleingewerbetreibende, während die Gewinn- und Verlustrechnung nach dem Prinzip der doppelten Buchführung erstellt wird. In der Einnahmeüberschussrechnung werden nur Einnahmen und Ausgaben berücksichtigt, während in der Gewinn- und Verlustrechnung auch Bestandsveränderungen und Abschreibungen einfließen. Die Einnahmeüberschussrechnung ist für Kleingewerbetreibende und Freiberufler verpflichtend, während die Gewinn- und Verlustrechnung für Kapitalgesellschaften und größere Unternehmen vorgeschrieben ist. **
-
Was sind die grundlegenden Unterschiede zwischen Einnahmeüberschuss und Gewinn- und Verlustrechnung?
Die Einnahmeüberschussrechnung ist eine vereinfachte Form der Gewinn- und Verlustrechnung, die vor allem von Kleinunternehmern genutzt wird. In der Einnahmeüberschussrechnung werden Einnahmen und Ausgaben gegenübergestellt, während in der Gewinn- und Verlustrechnung zusätzlich Abschreibungen und Rückstellungen berücksichtigt werden. Die Einnahmeüberschussrechnung wird meist für steuerliche Zwecke genutzt, während die Gewinn- und Verlustrechnung einen umfassenderen Überblick über die finanzielle Situation eines Unternehmens liefert. **
-
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
-
Was bedeutet "kein Stopp"?
"Kein Stopp" bedeutet, dass es keine Zwischenhalte oder Unterbrechungen gibt. Es kann sich auf eine Reise oder eine Aktivität beziehen, bei der keine Pausen eingelegt werden. Es kann auch bedeuten, dass keine Möglichkeit besteht, anzuhalten oder anzuhalten. **

Welche Wortart ist Stopp?
"Stopp" ist ein Interjektion, also eine Wortart, die Gefühle, Empfindungen oder Ausrufe ausdrückt. Interjektionen dienen oft dazu, eine Handlung zu unterbrechen oder zu stoppen. Sie haben keine grammatikalische Funktion im Satz, sondern dienen dazu, Emotionen oder Reaktionen des Sprechers auszudrücken. In diesem Fall wird "Stopp" verwendet, um eine sofortige Unterbrechung oder Anhalten einer Handlung oder Bewegung zu signalisieren. Daher gehört "Stopp" zur Wortart der Interjektionen. **
Wie funktioniert ein Stopp-Schalter und welche verschiedenen Arten von Stopp-Schaltern gibt es?
Ein Stopp-Schalter unterbricht den Stromkreis und stoppt dadurch die Funktion eines Geräts. Es gibt mechanische Stopp-Schalter, die durch Drücken oder Drehen betätigt werden, sowie elektronische Stopp-Schalter, die durch einen Sensor ausgelöst werden können. Manche Stopp-Schalter sind auch mit einer Not-Aus-Funktion ausgestattet, um in Notfällen schnell und sicher den Betrieb zu stoppen. **
Top-Angebote
Produkte zum Begriff Zwischen-Stopp:
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buchhaltung und Jahresabschluss, Fachbücher von Karin Breidenbach, Michael WährischZahlen bestimmen das Wirtschaftsleben. Wer sich einen Überblick über das wirtschaftliche Geschehen in einem Unternehmen verschaffen will, kommt am Rechnungswesen nicht vorbei. Dieser Band vermittelt verständlich, praxisnah und auf den Punkt gebracht die Grundlagen der Buchhaltung und des Jahresabschlusses mit Bilanz, Gewinn- und Verlustrechnung und Anhang sowie des Lageberichts. Die 5. Auflage wurde aktualisiert und um ein neues Kapitel zu den Grundbegriffen des Rechnungswesens erweitert.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wesentlichen Unterschiede zwischen Einnahmenüberschussrechnung und Bilanzierung für Unternehmen?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, bei der nur die tatsächlich eingegangenen Einnahmen und Ausgaben berücksichtigt werden. Die Bilanzierung hingegen erfasst alle Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Die Einnahmenüberschussrechnung wird vor allem von kleinen Unternehmen und Freiberuflern genutzt, während die Bilanzierung für größere Unternehmen gesetzlich vorgeschrieben ist. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
"Was ist der Unterschied zwischen Einnahmeüberschussrechnung und Gewinn- und Verlustrechnung?"
Die Einnahmeüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung für Kleingewerbetreibende, während die Gewinn- und Verlustrechnung nach dem Prinzip der doppelten Buchführung erstellt wird. In der Einnahmeüberschussrechnung werden nur Einnahmen und Ausgaben berücksichtigt, während in der Gewinn- und Verlustrechnung auch Bestandsveränderungen und Abschreibungen einfließen. Die Einnahmeüberschussrechnung ist für Kleingewerbetreibende und Freiberufler verpflichtend, während die Gewinn- und Verlustrechnung für Kapitalgesellschaften und größere Unternehmen vorgeschrieben ist. **
-
Was sind die grundlegenden Unterschiede zwischen Einnahmeüberschuss und Gewinn- und Verlustrechnung?
Die Einnahmeüberschussrechnung ist eine vereinfachte Form der Gewinn- und Verlustrechnung, die vor allem von Kleinunternehmern genutzt wird. In der Einnahmeüberschussrechnung werden Einnahmen und Ausgaben gegenübergestellt, während in der Gewinn- und Verlustrechnung zusätzlich Abschreibungen und Rückstellungen berücksichtigt werden. Die Einnahmeüberschussrechnung wird meist für steuerliche Zwecke genutzt, während die Gewinn- und Verlustrechnung einen umfassenderen Überblick über die finanzielle Situation eines Unternehmens liefert. **
Ähnliche Suchbegriffe für Zwischen-Stopp
-
Titania Nagelkau StoppDer TITANIA® Nagelkau Stopp mit Denatonium Benzoate, Eukalyptus- und Blutorangenöl vermindert den Drang zum Nagelkauen und hält über mehrere Stunden, selbst nach dem Händewaschen. Feuchtigkeitsspendende Inhaltsstoffe unterstützen das Nachwachsen gesunder Nägel. Der Nagelkau Stopp ist farblos und kein Nagellack, daher nicht glänzend. Gegen Nagelkauen, hält über Stunden5,59 €*Versand: 5,49 €Sichere Weiterleitung zum Anbieter
-
Maßgeblichkeitsprinzipmythos - Vom Schein (Unterschied) zwischen dem handelsrechtlichen vorsichtigen und dem steuerrechtlichen vollen Gewinn,Maßgeblichkeitsprinzipmythos - Vom Schein (unterschied) Zwischen Dem Handelsrechtlichen Vorsichtigen Und Dem Steuerrechtlichen Vollen Gewinn, Taschenbuch Von Sandra Fricke, Grin, 978-3-638-84789-6, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die grundlegenden Unterschiede zwischen der Einnahmenüberschussrechnung und der Bilanzierung nach dem HGB, und welche Vor- und Nachteile hat die Einnahmenüberschussrechnung im Vergleich zur herkömmlichen Bilanzierung?
Die Einnahmenüberschussrechnung ist eine vereinfachte Form der Gewinnermittlung, die vor allem von kleineren Unternehmen und Freiberuflern genutzt wird, während die Bilanzierung nach dem HGB für größere Unternehmen gesetzlich vorgeschrieben ist. Der Hauptunterschied liegt in der Art der Gewinnermittlung: Während bei der Einnahmenüberschussrechnung die Einnahmen den Ausgaben gegenübergestellt werden, erfolgt bei der Bilanzierung nach dem HGB eine umfassende Erfassung aller Vermögensgegenstände, Schulden und Rechnungsabgrenzungsposten. Ein Vorteil der Einnahmenüberschussrechnung ist ihre Einfachheit und geringere Bürokratie, da weniger Buchführungspflichten bestehen. Allerdings bietet die Bilanzierung nach **
-
Was bedeutet "kein Stopp"?
"Kein Stopp" bedeutet, dass es keine Zwischenhalte oder Unterbrechungen gibt. Es kann sich auf eine Reise oder eine Aktivität beziehen, bei der keine Pausen eingelegt werden. Es kann auch bedeuten, dass keine Möglichkeit besteht, anzuhalten oder anzuhalten. **
-
Welche Wortart ist Stopp?
"Stopp" ist ein Interjektion, also eine Wortart, die Gefühle, Empfindungen oder Ausrufe ausdrückt. Interjektionen dienen oft dazu, eine Handlung zu unterbrechen oder zu stoppen. Sie haben keine grammatikalische Funktion im Satz, sondern dienen dazu, Emotionen oder Reaktionen des Sprechers auszudrücken. In diesem Fall wird "Stopp" verwendet, um eine sofortige Unterbrechung oder Anhalten einer Handlung oder Bewegung zu signalisieren. Daher gehört "Stopp" zur Wortart der Interjektionen. **
-
Wie funktioniert ein Stopp-Schalter und welche verschiedenen Arten von Stopp-Schaltern gibt es?
Ein Stopp-Schalter unterbricht den Stromkreis und stoppt dadurch die Funktion eines Geräts. Es gibt mechanische Stopp-Schalter, die durch Drücken oder Drehen betätigt werden, sowie elektronische Stopp-Schalter, die durch einen Sensor ausgelöst werden können. Manche Stopp-Schalter sind auch mit einer Not-Aus-Funktion ausgestattet, um in Notfällen schnell und sicher den Betrieb zu stoppen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.